התקדמות טכנולוגית ותמיכה רגולטורית קשורים לעקרונות הכלכלה המעגלית בעסקים קטנים ובינוניים בסין, בעוד שסיכון שוק מונע זאת. עקרונות הכלכלה המעגלית קשורים לחדשנות אקולוגית, ושניהם קשורים לביצועים סביבתיים וכלכליים. לחץ הלקוחות אינו מראה השפעה כלכלית ישירה, אך סיכון השוק מפחית את הביצועים הכלכליים.
הרשמה ל-JoVE נדרשת לצפייה בתוכן זה. התחברו או התחילו בגרסת ניסיון בחינם.
מאמר מחקר
עקרונות הכלכלה המעגלית וחדשנות אקולוגית על ביצועים כלכליים וסביבתיים בעסקים קטנים ובינוניים בסין
במאמר זה
סיכום
תקציר
מחקר זה בוחן כיצד עקרונות הכלכלה המעגלית וחדשנות אקולוגית מתווכים את השפעות הגורמים החיצוניים, לחץ הלקוח, סיכוני שוק, תמיכה רגולטורית והתקדמות טכנולוגית על ביצועים סביבתיים, ביצועים כלכליים ורווחת העובדים בעסקים קטנים ובינוניים בסין. סקר כמותי וחתך נערך עם 165 עסקים קטנים ובינוניים סינים. הקשרים בין המבנים נבדקו באמצעות מודל משוואות מבניות בריבועים חלקיים (PLS-SEM), כאשר כל מבנה הוערך באמצעות מספר פריטי סקר. תמיכה רגולטורית (β = 0.33) ולחץ לקוחות (β = 0.24) היו הגורמים החיוביים החזקים ביותר לעקרונות הכלכלה המעגלית, בעוד שסיכון השוק השפיע לרעה (β = -0.19). עקרונות הכלכלה המעגלית היו מזוהים מאוד עם חדשנות אקולוגית (β = 0.52). חדשנות אקולוגית הייתה קשורה באופן חיובי לרווחת העובדים (β = 0.42), לביצועים סביבתיים (β = 0.38), ולביצועים כלכליים (β = 0.29). לחץ הלקוחות וסיכון השוק לא השפיעו משמעותית על ההתקדמות הטכנולוגית, והשפעותיהם העקיפות על חדשנות אקולוגית דרך התקדמות טכנולוגית לא היו משמעותיות. עם זאת, עקרונות הכלכלה המעגלית תיווכו את השפעות שלושת הגורמים החיצוניים על חדשנות אקולוגית, בעוד שההתקדמות הטכנולוגית תווכה רק את השפעת התמיכה הרגולטורית. הקשרים לביצועים סביבתיים היו חזקים יותר מאלו עם ביצועים כלכליים. בסך הכול, עקרונות הכלכלה המעגלית וחדשנות אקולוגית מסייעים להסביר כיצד מאפשרים חיצוניים קשורים לתוצאות סביבתיות, כלכליות ורווחת עובדים בעסקים קטנים ובינוניים סיניים.
מבוא
סוגיות קיימות עולמיות, כגון מחסור במשאבים, הצטברות פסולת והידרדרות סביבתית, אילצו חברות לשקול מחדש את דפוסי הייצור והצריכהשלהן 1. חברות מתעניינות יותר ויותר בשיפור הפעילות ושרשראות האספקה שלהן כדי להשיג קיימות, וכאן הכלכלה המעגלית (CE), המתמקדת בעיצוב מחדש, הפחתה, שימוש חוזר ומיחזור, זכתה לתשומת לב רבה בתחומי האקדמיה והניהולבשנים האחרונות. בתגובה לכך, חדשנות אקולוגית היא חלק מתפתח באסטרטגיית עסקים בת-קיימא, שכן היא מעודדת יצירה והפצה של מוצרים, תהליכים, טכנולוגיות ופרקטיקות ארגוניות ידידותיות לסביבה3. למרות שמניחים כי ה-CE והחדשנות האקולוגית פועלות יחד כאסטרטגיות משלימות להשגת קיימות, האופן שבו שתי האסטרטגיות הללו מתקשרות מבחינת השפעתן על תוצאות החברה אינו מובן היטב. בעיה זו בולטת במיוחד בעסקים קטנים ובינוניים (SMEs), המהווים תחום רלוונטי תיאורטית ומעשית לחקר הקשר בין פיתוח עסקים לחדשנות אקולוגית. עסקים קטנים ובינוניים בדרך כלל בעלי משאבים פחותים, פחות מתקדמים טכנולוגית, פחות מצוידים בצוות מקצועי, ופחות מוסדיים במערכות הקיימות שלהם מאשר חברות גדולותיותר. מגבלות כאלה מוסיפות מורכבות למעבר לכיוון CE וחדשנות אקולוגית, למרות שהרווחים הפוטנציאליים ניכריםבטווח הארוך. בהקשר זה, עסקים קטנים ובינוניים הם גם בעלי חשיבות משמעותית למעברי הקיימות, שכן הם קיימים בתוך שרשראות האספקה המקומיות, מערכות התעסוקה המקומיות והכלכלות המקומיות. היתרונות של אימוץ שיטות CE יכולים להתרחב מעבר ליעילות ברמת החברה ולכלול פחות פסולת, ניצול משאבים טוב יותר וביצועים סביבתיים טובים יותר.
למרות שהיתרונות הפוטנציאליים הללו זוהו בספרות, עדיין קיימת הבנה מוגבלת לגבי הקשר בין CE לחדשנות אקולוגית ביחס להשפעתם על ממדים מרובים של ביצועי SME8. ראשית, מחקרים קודמים התעלמו ברובם מהקשר בין CE לחדשנות אקולוגית, אף על פי שהם נראים מושגים נפרדים, ולא התייחסו במפורש לאופן שבו מושגים אלו קשורים לתוצאות הקשורות לעובדים. שנית, מחקרים קודמים התמקדו בעיקר בתוצאות סביבתיות וכלכליות והתעלמו מהתחשב בתוצאות הקשורות לעובדים. שלישית, מחקרים קודמים היו מוגבלים בהתחשבות בהקשר החיצוני הייחודי שבו עסקים קטנים ובינוניים פועלים בכלכלות מתפתחות. בהתבסס על מחקרים קודמים, מוסבר כי חדשנות אקולוגית יכולה לעורר יצירתיות ומוטיבציה של העובדים, שכן חברות צריכות למצוא פתרונות ברי קיימא ולארגןמחדש את התהליכים שלהן. מחקרים נוספים הראו כי CE יכול לסייע בשיפור הביצועים הכלכליים על ידי הגדלת יעילות המשאבים, הפחתת עלויות ניהול הפסולת והארכת מחזורי חיי המוצר. מבחינת הסביבה, פרקטיקות CE יכולות לסייע בהפחתת צריכת משאבים ופסולת, וחדשנות אקולוגית יכולה לחזק השפעות אלו על ידי אפשרות שימוש בטכנולוגיות נקיות יותרותהליכי ייצור ברי-קיימא יותר. דבר זה רלוונטי במיוחד בכלכלות מתפתחות, שבהן עסקים קטנים ובינוניים (SMEs) צפויים לפעול עם רמת אי-ודאות גבוהה יותר, פחות תמיכה מוסדית, פחות גישה למימון ופחות גישה לכישורים11. המעבר להנדסת חשמל וחדשנות אקולוגית כרוך בדרך כלל בהשקעות ראשוניות בטכנולוגיה חדשה, שדרוג תשתיות קיימות והכשרת עובדים. העובדה שהשקעות בקיימות אינן משתלמות בטווח הקצר עלולה להוות מכשולים משמעותייםעבור עסקים קטנים ובינוניים רבים. בנוסף, חברות חייבות לעדכן מערכות, ללמוד להשתמש בטכנולוגיות חדשות ולבנות ידע פנימי כדי למנוע הוצאות על טכנולוגיות שעשויות להיות מיושנות לפני שיבוצעותשואות.
ההיבטים האנושיים של המעבר הזה הם תחום חשוב אך לא נחקר. בנוסף למשאבים הטכניים, המעבר ל-CE חייב להיות מלווה בזמינות עובדים המכירים את הערכים, השגרות והמיומנויות הנדרשות לתמיכה בפרקטיקות מעגליות וחדשניות אקולוגית14. עסקים קטנים ובינוניים (SMEs) עלולים להתמודד עם אתגרים במתן הכשרה מקיפה או בגיוס עובדים מתמחים בשל משאבים מוגבלים15. לכן, תוצאות חיוביות לעובדים יכולות להיווצר מ-CE וחדשנות אקולוגית אם העובדים תופסים את השינויים כמשמעותיים ומשפרים את יכולותיהם; תוצאות שליליות עלולות להיגרם אם העובדים תופסים את השינויים בעבודתם כמפריעים ומלחיצים. כאשר המעבר להנדסת חשמל וחדשנות אקולוגית כרוך בשינוי משימות, אחריות או ציפיות עבודה, זה יכול להיות מאתגר עבור עובדים שרגילים לאופן העבודה המסורתי16. לכן, חקר רווחת העובדים יחד עם ביצועי ההיבטים הכלכליים והסביבתיים של קיימות לעסקים קטנים ובינוניים מניב תמונה הוליסטית יותר של התוצאות שלו. היכולת של עסקים קטנים ובינוניים ליישם CE וחדשנות אקולוגית מושפעת גם היא מתנאים חיצוניים. תמיכה רגולטורית יכולה לסייע בהגבלת אי-הוודאות, להציע תמריצים ולעזור לחברות לכוון את החברות לפרקטיקות ברות קיימא יותר17. אך התקנות החדשות עלולות גם להוות בעיות ציות לעסקים קטנים ובינוניים, במיוחד אם לחברה אין את המשאבים והידע להסתגל במהירות18. דינמיקת השוק יוצרת אתגר נוסף. בעוד שיש מודעות גוברת לצורך בקיימות, רבים מהלקוחות רגישים למחיר ואינם מוכנים לשלם על מוצרים או שירותים ברי קיימא יותר. זה מציב אתגר אסטרטגי לעסקים קטנים ובינוניים שמשקיעים בהנדסת חשמל וחדשנות אקולוגית בשווקים שבהם הלקוחות אינם מודעים במלואם או אינם מוכנים לתגמל השקעות אלו19.
סקירת ספרות
הכלכלה המעגלית (CE) הפכה לפרדיגמה קריטית ליישום קיימות תאגידית, ומשנה את הגישה העסקית המקובלת של "לקחת, ייצור, השתמש, נזרק" לעיצוב מחדש, הפחתה, שימוש חוזר, מחזור ושחזור משאבים. בהקשר של פעילויות עסקיות, CE מקדם הפחתת בזבוז, הארכת מחזורי חיי המוצר, שיפור יעילות השימוש במוצר ובמשאבים, וארגון מחדש של תהליכי הייצור והצריכה21. פרקטיקות אלו רלוונטיות במיוחד לעסקים קטנים ובינוניים (SMEs), המתמודדים עם מגבלות כלכליות וטכנולוגיות אך מהווים יחד חלק משמעותי מהתעסוקה, הייצור וההשפעה הסביבתית22. למרות ש-CE נדון נרחב בספרות הקיימות, יישום CE בעסקים קטנים ובינוניים הוא אתגר משום שייתכן שהם חסרים מערכות קיימות פורמליות, מומחיות ספציפית ויכולת השקעה מספקת23. חדשנות אקולוגית קשורה קשר הדוק ל-CE וניתן להגדירها כ'פיתוח ויישום של מוצרים, תהליכים, טכנולוגיות ופרקטיקות ארגוניות חדשות שיש להם השפעות סביבתיות חיוביות'24. חדשנות אקולוגית מאפשרת לחברות לחשוב מחוץ לקופסה ולמצוא דרכים חדשניות להתמודד עם אתגרים סביבתיים ולהגביר את תוצאות הקיימות, בעוד ש-CE מתמקדת במזעור מעגלי משאבים ומקסום יעילות חומרים. מחקרים קודמים מראים שחדשנות אקולוגית יכולה להוות מקל לייצור נקי יותר, להפחית פליטות, להעלות יעילות אנרגטית ולחזק את התחרותיות של החברה25. עם זאת, חדשנות אקולוגית אינה מתרחשת אוטומטית; זה דורש פיתוח פנימי, התאמה טכנולוגית, מעורבות עובדים ותמיכה חיצונית. עבור עסקים קטנים ובינוניים, אימוץ חדשנות אקולוגית הוא קשה במיוחד משום שפעילויות חדשנות דורשות משאבים פיננסיים, מומחיות טכנית ומחויבות ניהולית26.
מחקרים קודמים מצביעים על כך שהפרקטיקות של CE יכולות לחזק חדשנות אקולוגית, והשנייה עשויה להניע את הראשונה. פרקטיקות CE עשויות לספק הזדמנות לארגון לחשוב מחדש על מערכת הייצור, לעצב מחדש מוצרים, להפחית בזבוז ולפתח מודלים עסקיים חדשים27. שינויים אלו יכולים להוביל לחדשנות אקולוגית, כאשר חברות משקיעות בטכנולוגיות נקיות יותר ובתהליכים ברי קיימא יותר. באופן דומה, חדשנות אקולוגית יכולה לתמוך ביישום CE באמצעות כלים טכנולוגיים וארגוניים שפותחו לשימוש בפחות חומר, לשחזר משאבים ולשפר את ההשפעות הסביבתיות28. עסקים קטנים ובינוניים הם בעלי עניין אמפירי רב, שכן תהליך המעבר לקיימות שונה מזה של חברות גדולות. חברות גדולות נוטות להיות עם משאבים טובים יותר, מחזיקות במחלקות קיימות משלהן, ובעלותיכולות טכנולוגיות מפותחות יותר. עבור עסקים קטנים ובינוניים, חוסר הוודאות בהשקעה בפרקטיקות ברות קיימא בדרך כלל גבוה יותר, בעוד שמשאבים ויכולת ניהול בדרך כלל נמוכיםב-30. הגבלות אלו עלולות לעכב את אימוץ CE וחדשנות אקולוגית על ידי עסקים קטנים ובינוניים, אף על פי שזה עלול להוביל לרווחים כלכליים וסביבתיים ארוכי טווח. בינתיים, עסקים קטנים ובינוניים גמישים, גמישים ומשולבים באזורים המקומיים שלהם, ויכולים להתאים במהירות אם יש את התמיכות הנכונות31. לכן, חקר הקשר בין CE לחדשנות אקולוגית והשלכותיה על ביצועי SME הוא בעל משמעות תיאורטית ומעשית.
יש גם צורך לשים לב לקשר בין CE, חדשנות אקולוגית ורווחת העובדים32. מעבר לקיימות עשוי לדרוש שינויים בתרבות הארגון, תפקיד התפקיד, שגרות העבודה והמיומנויות33. על ידי מתן הכשרה ועידוד עובדים להשתתף במאמצי קיימות, ניתן לשפר את שביעות הרצון מהעבודה ואולי לסייע בהגברת אימוץ CE34. המורל והפיתוח המקצועי יכולים להיות משופרים עוד יותר באמצעות תוכניות שדרוג מיומנויות35. חדשנות אקולוגית יכולה גם להגביר את היצירתיות והמוטיבציה של העובדים על ידי מתן הזדמנויות לפתור בעיות סביבתיות ושיפור תהליכים קיימים36. עסקים קטנים ובינוניים מושפעים גם מגורמים חיצוניים המשפיעים על יכולתם לאמץ CE וחדשנות אקולוגית. תמיכה רגולטורית יכולה לספק תמריצים, הכוונה ולגיטימציה לפרקטיקות ממוקדות קיימות, בעוד רגולציה חלשה או לא יציבה עלולה ליצור אי-ודאות ועלויות ציות37. הביקוש למוצרים ושירותים אחראיים סביבתית עולה, אך שווקים רבים עדיין רגישים למחיר38. זה יוצר עומס על עסקים קטנים ובינוניים שמשקיעים בקיימות אם הם לא מבטיחים את נכונות הלקוחות לשלם בטווח הקצר39. השינוי הטכנולוגי מסבך עוד יותר את העניינים, שכן עסקים קטנים ובינוניים צריכים להשקיע במערכות חדשות ולנהל את הסיכון שהטכנולוגיה תהפוך למיושנת לפנישיתממשו בתשואות. איור 1 מציג את מודל המחקר המוצע. ההשערות שהוערכו במודל המבני מסוכמות בטבלה 1.
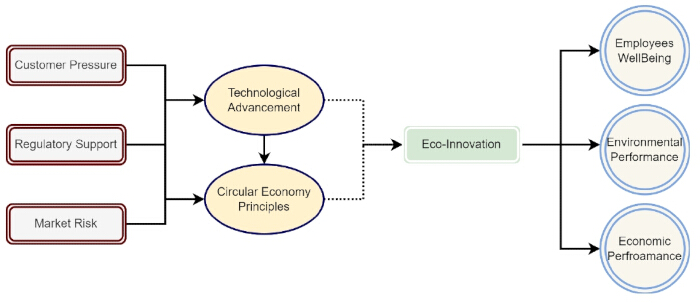
איור 1: מודל מחקר. מודל מחקר מוצע הממחיש את הקשרים המשוערים. מלבנים משמאל מייצגים מבנים חיצוניים: לחץ לקוחות, תמיכה רגולטורית וסיכון שוק. האובלים במרכז מסמנים מבנים מתווכים: התקדמות טכנולוגית ועקרונות כלכלה מעגלית. המלבן במרכז מייצג את המוקד, חדשנות אקולוגית, ומעגלים מימין מציגים משתני תוצאה: רווחת העובדים, ביצועים סביבתיים וביצועים כלכליים. אנא לחצו כאן כדי לצפות בגרסה מוגדלת של הדמות הזו.
| השערה | הצהרה | סוג מערכת יחסים |
| H1 | לחץ הלקוחות משפיע ישירות לטובה על עקרונות הכלכלה המעגלית. | השפעה ישירה |
| H2 | סיכון שוק משפיע ישירות שלילית על עקרונות הכלכלה המעגלית. | השפעה ישירה |
| H3 | התמיכה הרגולטורית משפיעה ישירות לטובה על עקרונות הכלכלה המעגלית. | השפעה ישירה |
| H4 | לחץ הלקוחות משפיע ישירות לטובה על ההתקדמות הטכנולוגית. | השפעה ישירה |
| H5 | סיכון השוק משפיע באופן שלילי ישירות על ההתקדמות הטכנולוגית. | השפעה ישירה |
| H6 | התמיכה הרגולטורית משפיעה ישירות וחיובית על ההתקדמות הטכנולוגית. | השפעה ישירה |
| H7 | ההתקדמות הטכנולוגית משפיעה ישירות וחיובית על חדשנות אקולוגית. | השפעה ישירה |
| H8 | עקרונות הכלכלה המעגלית משפיעים ישירות וחיובית על חדשנות אקולוגית. | השפעה ישירה |
| H9 | חדשנות אקולוגית משפיעה ישירות וחיובית על רווחת העובדים. | השפעה ישירה |
| H10 | חדשנות אקולוגית משפיעה ישירות וחיובית על ביצועי הסביבה. | השפעה ישירה |
| H11 | חדשנות אקולוגית משפיעה ישירות לטובה על הביצועים הכלכליים. | השפעה ישירה |
| H12 | התקדמות טכנולוגית מתווכת את הקשר בין לחץ הלקוחות לחדשנות אקולוגית. | אפקט גישור |
| H13 | התקדמות טכנולוגית מתווכת את הקשר בין סיכון שוק לחדשנות אקולוגית. | אפקט גישור |
| H14 | התקדמות טכנולוגית מתווכת את הקשר בין תמיכה רגולטורית לחדשנות אקולוגית. | אפקט גישור |
| H15 | עקרונות הכלכלה המעגלית מתווכים את הקשר בין לחץ הלקוחות לחדשנות אקולוגית. | אפקט גישור |
| H16 | עקרונות הכלכלה המעגלית מתווכים את הקשר בין סיכון שוק לחדשנות אקולוגית. | אפקט גישור |
| H17 | עקרונות הכלכלה המעגלית מתווכים את הקשר בין תמיכה רגולטורית לחדשנות אקולוגית. | אפקט גישור |
טבלה 1: השערות. טבלה זו מפרטת את השערות ההשפעה הישירה והתיווך שהוערכו במודל המבני.
הגישה מוגבלת. התחברו או התחילו תקופת ניסיון כדי לצפות בתוכן זה.
פרוטוקול
המחקר בוצע בהתאם לפרקטיקות מחקר אתיות. אישור אתי לא נדרש מאחר שמחקר זה לא כלל פרוצדורות פולשניות, גישה לנתונים אישיים רגישים שדרשו פיקוח של ועדת אתיקה רפואית או קלינית, או התערבויות ניסיוניות, ולא כלל איסוף דגימות ביולוגיות. המחקר נערך כסקר אנונימי ווולונטרי בקרב אנשי עסקים (בעלים, מנהלים בכירים ומקבלי החלטות) בנוגע לפרקטיקות התפעוליות והסביבתיות שלהם. עם זאת, שיקולים אתיים ננקטו במהלך תהליך המחקר כפי שמפורט להלן. התקבלה הסכמה מדעת מכל המשתתפים לפני איסוף הנתונים. מטרת המחקר, אופיו הוולונטרי של ההשתתפות, והזכות לפרוש בכל עת ללא השלכות הוזכרו בבירור בתחילת השאלון. שנית, אנונימיות וסודיות היו מובטחות. לא נאסף מידע אישי מזהה (למשל, שמות, כתובות וכו', מעבר למאפיינים כלליים של עסקים קטנים ובינוניים). כל התגובות אוחדו לניתוח, ולא ניתן להבחין בתגובה בודדת מתוך ממצאים שפורסמו. שלישית, המשתתפים קיבלו הבטחה שאין תשובות נכונות או שגויות ועודדו להגיב בכנות ללא חשש מהשלכות. רביעית, הנתונים נשמרו בצורה מאובטחת במכשירים המוגנים בסיסמאות הנגישות רק לצוות המחקר. חמישית, לא נעשה שימוש בהונאה, והמשתתפים לא נפגעו פיזית, נפשית או כלכלית. המחקר כיבד במלואו את האוטונומיה והפרטיות של כל המשתתפים והארגונים.
עיצוב מחקר
עיצוב סקר כמותי וחתך שימש במחקר זה לניתוח הקשרים בין לחץ לקוחות, סיכוני שוק, תמיכה רגולטורית, התקדמות טכנולוגית, עקרונות כלכלה מעגלית, חדשנות אקולוגית ותוצאות ביצועי קיימות בעסקים בינוניים סיניים. גישה לסקר נחשבה למתאימה, שכן המחקר מתמקד בתפיסות של לחצים חיצוניים, פרקטיקות ארגוניות, אימוץ טכנולוגיה, חדשנות אקולוגית ותוצאות ביצועים. המבנים היו סמויים ולכן נמדדו בסולמות מרובי פריטים בהתבסס על מחקרים קודמים. הנתונים נאספו מדצמבר 2024 עד מרץ 2025 מחברות שונות בנקודת זמן אחת; לכן, עיצוב המחקר היה חתך רוחבי. יש לראות את התוצאות כאינדיקטורים ליחסים בין המשתנים, ולא כיחסים סיבתיים סופיים. יחידת הניתוח הייתה ה-SME. המשיבים כללו בעלים, מנהלים בכירים, מנהלים בכירים ומקבלי החלטות שהיו מעורבים ישירות בעסקי החברות שלהם, בתוכניות קיימות, באימוץ טכנולוגיה ובמאמצים סביבתיים.
הקשר מחקרי
סין היא מדינה בעלת חשיבות תיאורטית ללימוד עקרונות הכלכלה המעגלית (CEPs) וחדשנות אקולוגית, שכן ממשלת סין מקדמת ממשל סביבתי, שדרוג תעשייתי ופיתוח בר-קיימא בעדיפות גבוהה. עסקים קטנים ובינוניים סיניים ממלאים תפקיד משמעותי בתעסוקה, ייצור, פעילות שרשרת אספקה וצמיחה כלכלית אזורית. במקביל, הם לעיתים מוגבלים במשאבים, חסרים טכנולוגיה ונמצאים תחת לחץ לעמוד בצעדי קיימות. זה חשוב במיוחד בהקשר של העסקים הקטנים ובינוניים הסיניים, שמושפעים מתמיכה רגולטורית, לחץ לקוחות, חוסר ודאות בשוק והתקדמות טכנולוגית. בנוסף לרגולציה ולתמריצים סביבתיים שעשויים להועיל לעסקים קטנים ובינוניים, הם עלולים להתמודד גם עם אתגרים, כגון מימון לא מספק, ידע מוגבל ועלויות הון של יישום טכנולוגיות נקיות יותר. לכן, העסקים הקטנים והקטנים הסיניים הם מקרים מתאימים ללימוד השפעת הלחץ החיצוני והיכולת הפנימית על פרקטיקות CE, חדשנות אקולוגית וביצועי קיימות.
פיתוח ומדידת הסקר
פריטי המדידה לשאלון הותאמו ממחקרים קודמים על עקרונות הכלכלה המעגלית, תמיכה רגולטורית, לחץ לקוחות, סיכוני שוק, התקדמות טכנולוגית, חדשנות אקולוגית וביצועי קיימות. הפריטים דורגו בסולם ליקרט בן 5 נקודות (1 = לא מסכים בתוקף, 5 = הסכמה חזקה), ופריטי השאלון מסופקים בקובץ המשלים 1. השאלון חולק לשלושה חלקים. החלק הראשון התמקד בלחצים חיצוניים ובתנאים מאפשרים, כולל לחץ לקוחות, סיכוני שוק ותמיכה רגולטורית. ההתקדמות הטכנולוגית ועקרונות הכלכלה המעגלית הוערכו בחלק השני. החלק השלישי הוקדש לחדשנות אקולוגית ותוצאות ביצועי קיימות (כלכלית, סביבתית ורווחת עובדים).
עקרונות הכלכלה המעגלית נמדדו על ידי ניתוח הפחתה, שימוש חוזר, מיחזור, מזעור פסולת ויעילות משאבים. חדשנות אקולוגית הוגדרה על ידי יצירה ויישום של מוצרים, תהליכים, טכנולוגיות ופרקטיקות ארגוניות ידידותיות לסביבה. הביצועים הכלכליים נמדדו באמצעות שיפורים נתפסים בהפחתת עלויות, פרודוקטיביות, רווחיות ותחרותיות. הביצועים הסביבתיים נמדדו כהשפעות סביבתיות נתפסות, אנרגיה, פליטות והפחתת פסולת. רווחת העובדים שיקפה את שביעות רצון העובדים, המוטיבציה, המורל והיתרונות הנתפסים משינויים ארגוניים הקשורים לקיימות. השאלון המקורי נבדק על ידי מומחים אקדמיים ובעלי עניין עסקיים כדי להבהיר, למקד ולאמת את התוכן. הערותיהם שולבו בליטוש הניסוח ובבהירות הפריטים.
גיוס משתתפים וניהול סקרים
הסקר נערך מדצמבר 2024 עד מרץ 2025. נעשה שימוש בעיצוב כמותי וחתך רוחבי. אוכלוסיית היעד הייתה בעלי עסקים קטנים ובינוניים (SME), מנהלים בכירים, מנהלים ומקבלי החלטות בסין. נעשה שימוש בשתי גישות: (1) מאגר עסקים מסחרי שסופק על ידי לשכת מסחר אזורית במחוז חונאן ו-(2) רשתות מקצועיות של צוות המחקר, הכוללות קשרים מהתעשייה והייצור, קשרים עם חברות שירותים ואיגודי בוגרים. החברות שנכללו במחקר זה עמדו בקריטריונים הבאים: (א) הגדרת ממשלת סין לעסקים קטנים ובינוניים (ראו להלן); (ב) המשיבים חייבים להחזיק בתפקיד בתוך הארגון הכולל ידע ישיר על נהלי התפעול והסביבה שלו, כולל תפקידים של בעלים, מנהל כללי, סגן מנהל וראש מחלקה; (ג) המיזם פעל לפחות שלוש שנים; ו-(ד) יש לו 10 עובדים או יותר. קריטריוני החרגה היו: (א) חברות עם פחות מ-10 עובדים (מיקרו-עסקים, בשל ההבדל המשמעותי בפרופיל המשאבים); (ב) חברות עם פחות משלוש שנות פעילות (כדי להבטיח פרקטיקות יציבות); (ג) משיבים שלא היו מעורבים ישירות בקבלת החלטות בנוגע להפעלת המשרד או לקיימות המשרד; ו-(ד) חברות עם יותר מ-20% נתונים חסרים.
קריטריוני הסיווג לעסקים קטנים ובינוניים עקבו אחרי ההגדרה הרשמית של הלשכה הלאומית לסטטיסטיקה של סין, אשר מסווגת עסקים קטנים ובינוניים על פי תעשייה, מספר עובדים והכנסות שנתיות. עבור עסקים ייצוריים, שהיוו את רוב המדגם שלנו (כ-68%), עסקים קטנים ובינוניים מוגדרים כבעלי 20–999 עובדים והכנסות שנתיות בין 3 מיליון ל-400 מיליון יואן. עבור חברות שירות ולוגיסטיקה (32% מהמדגם), הסיווג דרש 10–300 עובדים והכנסות שנתיות של 1,100 מיליון יואן. השאלונים חולקו בשני ערוצים. ראשית, נוצרה גרסה מקוונת באמצעות פלטפורמת סקרים מקצועית (Wenjuanxing, המקבילה הסינית ל-SurveyMonkey). קישור ייחודי נשלח במייל ל-320 משיבים פוטנציאליים, שפרטי הקשר שלהם התקבלו ממאגר לשכת המסחר. שנית, שאלונים מבוססי נייר חולקו במהלך שלושה אירועי נטוורקינג תעשייתיים שאורגנו על ידי אגודת העסקים הקטנים ובינוניים של מחוז חונאן, בהם עוזרי מחקר אספו תשובות במקום. בסך הכל חולקו 400 שאלונים (320 מקוונים, 80 מבוססי נייר). לאחר החרגת תשובות לא שלמות או לא מתאימות, נשמרו 165 שאלונים תקפים, מה שהניב שיעור תגובה כולל של 41.25% (165/400). מתוכם, 118 היו מהפצה מקוונת (שיעור תגובה של 36.9% במקוון) ו-47 מהפצה מבוססת נייר (שיעור תגובה של 58.8% למאמר). המדגם הסופי כלל N = 165 עסקים קטנים ובינוניים סיניים, כאשר המשיבים החזיקו בתארים כגון מנהל כללי (42%), מנהל תפעול (28%), בעלים (18%) ומנהל סביבתי/קיימות (12%). כל המשתתפים נתנו הסכמה מדעת לפני מילוי השאלון, והאנונימיות הובטחה.
תרגום ובדיקות מוקדמות
השאלון תורגם לסינית כדי להבטיח בהירות לשונית ורלוונטיות הקשרית, שכן המחקר האמפירי נערך בסין. שני מומחים אקדמיים תרגמו תחילה את השאלון המקורי לסינית. הגרסה המתורגמת נקראה לאחר מכן על ידי שני עמיתים שהכירו את ההקשר הסיני כדי להבטיח בהירות התרגום וההתאמה התרבותית והעקביות של המילים עם המבנים המקוריים. השאלון המתורגם נבדק מראש על ידי מדגם קטן של מנהלי עסקים קטנים ובינוניים בסין לפני איסוף הנתונים העיקרי. המבחן המקדים בחן את רמת ההבנה של השאלות, האם פריטים מסוימים היו מבלבלים או מעורפלים, והאם אורך הסקר היה מקובל. השאלון הסופי שונה בהתאם למשוב שהתקבל, כאשר היה ניסוח לא ברור או לא מתאים תרבותית.
טכניקות ניתוח נתונים
הקשרים ההיפותיים בין עקרונות הכלכלה המעגלית, חדשנות אקולוגית, התקדמות טכנולוגית, לחצים חיצוניים ותוצאות ביצועי קיימות (כלכליות, סביבתיות ורווחת עובדים) נחקרו באמצעות מודל משוואות מבניות חלקיות של ריבועים (PLS-SEM) עם נתונים שנאספו מ-165 עסקים קטנים ובינוניים סיניים. SEM שימש משום שהוא יכול להעריך מספר קשרים בין מבנים חבויים ולהסביר את שגיאת המדידה, מה שמתאים לבחינת מודלים מורכבים עם משתנים מתווכים. לפני הערכת המודל המבני, מודל המדידה הוערך כדי לקבוע אם הוא אמין ותקף עבור המבנים. העקביות הפנימית הוערכה באמצעות אמינות האלפא והמשולבת של קרונבך, ותוקף התכנס הוערך באמצעות עומסי גורמים סטנדרטיים ו-AVEs. קריטריון פורנל-לקרקר ויחס ההטרוטרייט-מונוטרייט שימשו לבדיקת תוקף ההבחנה, שתמך בהפרדת המבנים ברמה אמפירית. המודל המבני נבדק לאחר מכן, והוערך את ההתאמה של המודל באמצעות קריטריונים המתאימים לגישת PLS-SEM. נבדקו מקדמי מסלול סטנדרטיים, ערכי t וערכי p. כדי לקבוע את המשמעות והעוצמה של הקשרים המשוערים בין מבנים.
כדי לחקור השפעות תיווך, נעשה שימוש בבוטסטרפינג עם 5,000 דגימות מחדש ליצירת מרווחי אמון מתוקנים על ידי הטיה, וההשפעות העקיפות המתאימות באמצעות עקרונות ההתקדמות הטכנולוגית והכלכלה המעגלית נבדקו. הוערכה הטיית שיטה נפוצה, שכן כל הנתונים נאספו ממשיב יחיד לכל חברה באמצעות שאלונים שדווחו בעצמם. בוצע מבחן הגורם היחיד של הרמן, וה-VIFים חושבו כך שאף גורם יחיד לא יגבר על השניות; אמצעי ההגנה הפרוצדורליים נקוו על ידי הבטחת אנונימיות המשיבים, והפרדת פריטי המנבא לתוצאה. הניתוח בוצע באמצעות PLS 4.2 עם אתחול כדי להתחשב בנתונים בקנה מידה של לייקרט ובאפשרות שהנתונים לא הופצו כרגיל. מחיקה ברשימה שימשה לנתונים חסרים, סטטיסטיקות של סטיות וקורטוסיס שימשו להערכת נורמליות, ומספר המדדים ודרגות החופש החיוביות לכל מבנה סמוי שימשו להבטחת זיהוי המודל. התהליך סיפק גישה שיטתית להערכת הקשרים הישירים והעקיפים בין מבני המחקר.
הגישה מוגבלת. התחברו או התחילו תקופת ניסיון כדי לצפות בתוכן זה.
תוצאות
סטטיסטיקה תיאורית
סעיף זה מציג את הממוצעים, סטיות התקן, ההטיה והקורטוזיס לכל המבנים במודל המחקר. הערכים הממוצעים נעו בין 3.12 (סיכון שוק) ל-3.94 (תמיכה רגולטורית), מה שמעיד כי בממוצע, המשיבים תפסו רמות בינוניות עד גבוהות יחסית של לחצים חיצוניים, פרקטיקות פנימיות ותוצאות ביצועים.
| מבנה | ממוצע |
הגישה מוגבלת. התחברו או התחילו תקופת ניסיון כדי לצפות בתוכן זה.
דיון
מחקר זה בדק את ההשפעה המתווכת של עקרונות הכלכלה המעגלית והחדשנות האקולוגית בקשר בין גורמים חיצוניים (לחץ על לקוחות, סיכון שוק, תמיכה רגולטורית והתקדמות טכנולוגית) לבין ביצועים סביבתיים, ביצועים כלכליים ורווחת העובדים בעסקים קטנים ובינוניים סיניים. תוצאות המודל המבני (טבלה 6) מספקות מספר תובנות. ראשית, התמיכה הרגולטורית הייתה הגורם החשוב ביותר, עם β של 0.33, אחריו לחץ לקוחות (β = 0.24), ונצפתה השפעה שלילית משמעותית על סיכון השוק (β = -0.19). דבר זה תואם למחקרים קודמים, שה...
הגישה מוגבלת. התחברו או התחילו תקופת ניסיון כדי לצפות בתוכן זה.
גילויים
למחברים אין ניגודי עניינים להצהיר עליהם.
חומרים
| שם | חברה | מספר קטלוג | הערות |
|---|---|---|---|
| מאגר לשכות המסחר | לשכת המסחר של מחוז חונאן (אזורית, סין) | לא חל | מאגר עסקי מסחרי המשמש לגיוס משתתפים (פרטי יצירת קשר של בעלי/מנהלי חברות קטנות ובינוניות) RRID: לא חל |
| תקן סיווג לחברות קטנות ובינוניות בסין | הלשכה הלאומית לסטטיסטיקה של סין | תקן חברות קטנות ובינוניות (עדכון 2017) | סיווג רשמי המגדיר חברות קטנות ובינוניות לפי תעשייה, עובדים והכנסה שנתית (ייצור: 20-999 עובדים, 3-400 מיליון רנמינבי; שירותים/לוגיסטיקה: 10-300 עובדים, 1-100 מיליון רנמינבי) RRID: לא חל |
| מבחן הגורם היחיד של הרמן (נוהל סטטיסטי) | לא חל (טכניקה המיושמת ב-PLS 4.2) | לא חל | מבחן לאחר מכן להטייה שיטתית; משלימים עם הערכת VIF מלאה לקולינאריות RRID: לא חל |
| Microsoft Excel | חברת מיקרוסופט | מיקרוסופט 365 (גרסה לא מוגדרת) | תוכנת גיליונות אלקטרוניים לכניסת נתונים וניקוי ראשוני (משתמע) RRID: SCR_016137 |
| סולמות רב-פריטים (עקרונות כלכלת המעגל) | מותאם מספרות קודמת (לא מוגדרת) | פריטים להפחתה, שימוש חוזר, מיחזור, מזעור פסולת, יעילות משאבים | מבנה סמוי שנמדד באמצעות סולמות לייקרט רב-פריטים; תוקף תוכן שנבדק על ידי מומחים אקדמיים ומקצועני עסקים RRID: לא חל |
| סולמות רב-פריטים (חדשנות סביבתית) | מותאם מספרות קודמת | פריטים למוצרים ידידותיים לסביבה, תהליכים, טכנולוגיות, פרקטיקות ארגוניות | נמדד כאימוץ או פיתוח של חידושים ירוקים RRID: לא חל |
| סולמות רב-פריטים (לחצים חיצוניים וממחישים) | מותאם מספרות קודמת | לחץ לקוחות, סיכון שוק, תמיכה רגולטורית, התקדמות טכנולוגית | נמדד באמצעות פריטים מותאמים ממחקרים קודמים על כלכלת המעגל וקיימות RRID: לא חל |
| סולמות רב-פריטים (ביצועי קיימות) | מותאם מספרות קודמת | שלושה תת-סולמות: ביצועים כלכליים, ביצועים סביבתיים, רווחת עובדים | תוצאות ביצועים נתפסות; רווחת עובדים כוללת סיפוק, מוטיבציה, מורל RRID: לא חל |
| שאלון מבוסס נייר | לא חל (מודפס על ידי צוות המחקר) | לא חל | טופסי סקר פיזיים שהופצו במהלך אירועי רשת תעשייתית; סולם לייקרט של 5 נקודות (1=מסכים מאוד בחיוב ל-5=מסכים מאוד בשלילה) RRID: לא חל |
| PLS 4.2 (SmartPLS) | SmartPLS GmbH | גרסה 4.2 | תוכנה לדוגמנות משוואות מבנית (SEM) עם בוטסטראפ (5,000 דגימות מחדש) ואומדן סבירות מקסימלית RRID: SCR_036419 |
| פאנל תרגום ובדיקה מוקדמת | לא חל (מומחים אנושיים) | שני מומחים אקדמיים + שני עמיתים מכירים חברות קטנות ובינוניות | מומחים דו-לשוניים לתרגום קדימה והתאמה תרבותית של השאלון לסינית; נבדק מראש עם קבוצה קטנה של מנהלי חברות קטנות ובינוניות RRID: לא חל |
| Wenjuanxing (פלטפורמת סקרים) | Wenjuanxing (Changsha Ranxing Information Technology Co., Ltd.) | לא חל (פלטפורמה מקוונת) | פלטפורמת סקרים מקצועית סינית (מקבילה ל-SurveyMonkey); משמשת לחלוקת שאלונים מקוונים RRID: לא חל |