Diese bibliometrische Studie analysierte die Forschung zu Krankenhausaudits in China von 2010 bis 2025, um Publikationstrends, Forschungsschwerpunkte sowie neue Themen im Bereich Risikomanagement, Digitalisierung, Big Data und Cybersicherheit zu identifizieren.
Forschungsartikel
Bibliometrische Analyse der Krankenhausaudit-Forschung in China (2010–2025): Trends und aufkommende Forschungsthemen
In diesem Artikel
Zusammenfassung
Zusammenfassung
Krankenhausaudits spielen eine wichtige Rolle bei der Verbesserung der organisatorischen Steuerung, finanziellen Rechenschaftspflicht und der Qualität der Gesundheitsversorgung; die Entwicklung der Krankenhausaudit-Forschung in China wurde jedoch bisher nicht umfassend bewertet. Ziel dieser Studie war es, Forschungsschwerpunkte und aufkommende Trends in der Krankenhausaudit-Forschung in China mithilfe einer bibliometrischen Analyse zu identifizieren. Veröffentlichungen wurden aus der China National Knowledge Infrastructure (CNKI)-Datenbank unter Verwendung der Fachbegriffe „Krankenhaus“ und „Audit“ abgerufen. Chinesische Zeitschriftenartikel, die zwischen 2010 und 2025 veröffentlicht wurden, wurden mit VOSviewer 1.6.17 und CiteSpace 6.2R6 analysiert, um Publikationstrends, Schlüsselwort-Ko-Occurrence, Clusterbildung und Burst-Erkennung zu bewerten. Insgesamt erfüllten 6.280 Veröffentlichungen die Einschlusskriterien. Die Schlüsselwortanalyse identifizierte interne Revision, Finanzmanagement, Cybersicherheit, medizinische Geräte, Risikomanagement und Empfehlungen als zentrale Forschungsschwerpunkte. Die Schlüsselwort-Clustering-Analyse zeigte deutliche thematische Gruppen mit hoher Clustering-Qualität, während die Burst-Analyse auf eine zunehmende Forschungsaufmerksamkeit für Big Data, Risikoprävention und -kontrolle, Betriebsmanagement, Vertragsmanagement, Finanz- und Rechnungsprüfungsüberwachung sowie Audit-Korrekturen als aufkommende Themen hinwies. Diese Ergebnisse deuten darauf hin, dass sich die Krankenhausaudit-Forschung in China von der traditionellen Finanzprüfung hin zu breiteren operativen, digitalen und risikoorientierten Themen ausgeweitet hat. Die Ergebnisse liefern einen umfassenden Überblick über die Forschungsentwicklung und können zukünftige bibliometrische Untersuchungen, Praktiken im Krankenhausmanagement sowie die Entwicklung evidenzbasierter Politikmaßnahmen unterstützen.
Einleitung
Die Krankenhausprüfung beschränkt sich nicht auf finanzielle oder Compliance-Überprüfungen, sondern umfasst eine Vielzahl von Dimensionen, darunter die Qualität klinischer Leistungen, die Patientensicherheit und die Effizienz der Ressourcennutzung1. Zu den zentralen Zielen von Krankenhausprüfungen gehören die Verbesserung der Gesundheitsversorgungsqualität, die Gewährleistung der Patientensicherheit, die Optimierung der Ressourcenverteilung und die Stärkung der organisatorischen Governance2,3. Studien haben gezeigt, dass wirksame Prüfungen nicht nur Probleme identifizieren, sondern auch Verhaltensänderungen fördern, insbesondere wenn medizinische Teams wissen, dass ihre Leistung überwacht wird4. Als entscheidendes Instrument zur Verbesserung der Gesundheitsversorgungsqualität wurden Krankenhausprüfungen weltweit weit verbreitet eingeführt. Von klinischen Dienstleistungen bis hin zum Finanzmanagement und von einzelnen Abteilungen bis zur gesamtklinischen Governance hat sich die Rolle der Krankenhausprüfungen kontinuierlich erweitert. In China hat die zunehmende Komplexität der Gesundheitssysteme den Bedarf an strengen Prüfpraktiken verstärkt, um die betriebliche Effizienz, die finanzielle Transparenz und die Gesamtqualität der Patientenversorgung zu verbessern5. Angesichts der verstärkten Bemühungen der chinesischen Regierung, die Rechenschaftspflicht im Gesundheitswesen zu erhöhen6, ist es unerlässlich, die Trends in der Forschung zu Krankenhausprüfungen in diesem Kontext zu analysieren.
Die bibliometrische Analyse bietet eine effektive Methode, um die Entwicklung der akademischen Forschung in einem bestimmten Bereich abzubilden. Forscher können die Entwicklungslinie des wissenschaftlichen Diskurses nicht nur durch die Identifizierung von Forschungsschwerpunkten, sondern auch durch die Aufdeckung neuer Trends und Verschiebungen in den Forschungsschwerpunkten quantitativ bewerten7.
Diese Studie schlägt die Anwendung einer bibliometrischen Analyse vor, um die Forschung zum Krankenhausaudit in China von 2010 bis 2025 zu überprüfen, und nutzt dabei die Fähigkeit der Methode, große Literaturmengen auszuwerten, um Publikationstrends, Forschungsschwerpunkte und aufkommende Forschungsfelder hervorzuheben. Traditionelle bibliometrische Analysen konzentrieren sich hauptsächlich auf Metriken wie Publikationsanzahlen, Zitierungen und Publikationssprachen und vernachlässigen dabei oft den thematischen Inhalt der Forschung selbst8. Diese Studie schließt diese Lücke, indem sie allgemeine bibliometrische Ergebnisse mit spezifischen Erläuterungen der identifizierten Hauptforschungsthemen kombiniert. Dieser Ansatz zielt darauf ab, den Lesern ein klareres Verständnis des Fortschritts und der aufkommenden Entwicklungen in der Krankenhausaudit-Forschung zu vermitteln. Darüber hinaus bietet sie für auf diesem Gebiet interessierte Forscher wertvolle Einblicke, indem sie die Identifizierung wesentlicher Forschungstrends und weiterhin relevanten Themenbereiche erleichtert.
Protokoll
Eine Genehmigung durch eine Ethikkommission war für diese bibliometrische Studie nicht erforderlich, da ausschließlich öffentlich zugängliche, veröffentlichte Literatur ausgewertet wurde.
Datensammlung und -verarbeitung
Diese Studie führte eine bibliometrische Analyse der Forschungsschwerpunkte und -trends im Bereich der Krankenhausprüfung in China durch. Alle Daten wurden aus der China National Knowledge Infrastructure (CNKI)-Datenbank abgerufen, da diese als führende akademische Datenbank in China gilt, in der veröffentlichte Artikel einem strengen Peer-Review-Verfahren unterzogen werden. Für den Abruf der in dieser Studie verwendeten bibliografischen Informationen war kein institutionelles Abonnement oder eine besondere Zugangsberechtigung erforderlich. Daher waren keine Zugangsbeschränkungen vorhanden, die die Reproduzierbarkeit beeinträchtigen könnten.
Die Fachbegriffe „医院“ (Krankenhaus) und „审计“ (Prüfung) wurden verwendet, um die Datenbank nach Veröffentlichungen zu durchsuchen, die diese Begriffe im Titel, in der Zusammenfassung oder in den Stichwörtern enthalten. Um Änderungen an den abgerufenen Datensätzen aufgrund häufiger Datenbankaktualisierungen zu vermeiden, wurde der Suchzeitraum vom 1. Januar 2010 bis zum 31. Dezember 2025 festgelegt. Das Fachgebiet-Feld (das Titel, Zusammenfassung und Stichwörter umfasst) wurde verwendet, um eine umfassende Auffindung sicherzustellen. Die Suchanfrage wurde wie folgt formuliert: (Fachgebiet = „Krankenhaus“) UND (Fachgebiet = „Prüfung“). Bei der Erstsuche wurden keine Einschränkungen bezüglich der Fachkategorien vorgenommen, um potenziell relevante interdisziplinäre Studien nicht auszuschließen.
Die Suche wurde im Februar 2026 durchgeführt, um sicherzustellen, dass der Datensatz den Großteil der Veröffentlichungen aus dem gesamten Jahr 2025 erfasste. Alle abgerufenen Veröffentlichungen waren chinesische wissenschaftliche Publikationen, darunter Zeitschriftenartikel und Dissertationen, die zwischen 2010 und 2025 erschienen waren und sich auf Krankenhausaudits oder verwandte Themen konzentrierten. Nicht-chinesische Publikationen, Konferenzabstracts, Nachrichtenartikel und irrelevante Studien wurden ausgeschlossen. Der anfängliche Datensatz aus CNKI wurde mithilfe integrierter Tools duplikatfrei gemacht und manuell verifiziert, gefolgt von einer weiteren Selektion basierend auf Relevanz, Dokumenttyp und Vollständigkeit der Metadaten. Während der manuellen Prüfung wurden Studien als relevant betrachtet, wenn ihr Hauptaugenmerk auf Krankenhausaudits oder eng verwandten Themen lag, einschließlich interner Audits, Finanzaudits, Betriebsaudits, Risikomanagement, Audit-Qualitätssicherung sowie auditbezogener Managementpraktiken im Krankenhausumfeld. Studien, die keine Beziehung zu Krankenhausaudits hatten, wie beispielsweise allgemeine medizinische Forschung, Audits außerhalb von Krankenhäusern oder Studien mit unzureichenden bibliografischen Angaben, wurden ausgeschlossen. Vor der bibliometrischen Analyse wurden die abgerufenen Datensätze erneut auf Vollständigkeit und Konsistenz der bibliografischen Informationen überprüft. Es erfolgte keine zusätzliche Standardisierung der Schlüsselwörter oder manuelle Bearbeitung der Begriffe. Die ursprünglichen Schlüsselwortdaten aus der CNKI-Datenbank wurden für alle nachfolgenden Analysen verwendet. Daten zu Autorennamen, Affiliationen, Publikationstyp, Schlüsselwörtern und Erscheinungsjahr wurden extrahiert.
Datenanalyse
Die Datenvisualisierung und statistischen Analysen wurden mit den im Materialienverzeichnis aufgeführten Softwareprogrammen und Tools durchgeführt. Insbesondere wurden jährliche Publikationstrends dargestellt und Zusammenfassungstabellen erstellt. Ko-Autorschafts-Abbildungen, Netzwerke der Schlüsselwort-Ko-Okkurrenz sowie Zitier-Analysen mit Burst-Erkennung wurden mit den standardmäßigen Softwareparametern generiert, um Forschungsschwerpunkte und neu entstehende Themen im Bereich der Krankenhaus-Audit-Forschung zu identifizieren.
Ergebnisse
Veröffentlichungsstatistik
Insgesamt wurden 6.534 Datensätze aus der CNKI-Datenbank abgerufen. Nach Entfernung von 72 doppelten Datensätzen verblieben 6.462 Veröffentlichungen zur Sichtung. Nach Prüfung von Titel, Abstract und Schlüsselwörtern wurden 182 irrelevante Datensätze ausgeschlossen. Schließlich wurden 6.280 Veröffentlichungen in die bibliometrische Analyse einbezogen und bildeten die Datengrundlage für alle weiteren Analysen. Die Veröffentlichungen wurden in zwei Dokumenttypen klassifiziert. Forschungsartikel waren der häufigste Dokumenttyp und machten 99,90 % (n = 6.274) aller Veröffentlichungen aus, gefolgt von Dissertationen (0,10 %, n = 6). Alle Veröffentlichungen waren auf Chinesisch verfasst, da die CNKI-Datenbank hauptsächlich aus publizierten Werken in chinesischer Sprache besteht.
Anzahl der Publikationen
Die jährliche Anzahl der Publikationen zum Thema Krankenhaus-Audit-Forschung in China vom 1. Januar 2010 bis zum 31. Dezember 2025 ist in Abbildung 1 dargestellt. Die Anzahl der Publikationen schwankte während des Untersuchungszeitraums und stieg von 160 im Jahr 2010 auf 510 im Jahr 2025. Nach einem Höchststand von 503 Publikationen im Jahr 2019 ging die jährliche Publikationszahl bis 2022 auf 289 zurück, bevor sie bis 2025 wieder auf 510 anstieg. Insgesamt nahm die Anzahl der Publikationen zur Krankenhaus-Audit-Forschung in China während des Untersuchungszeitraums zu.
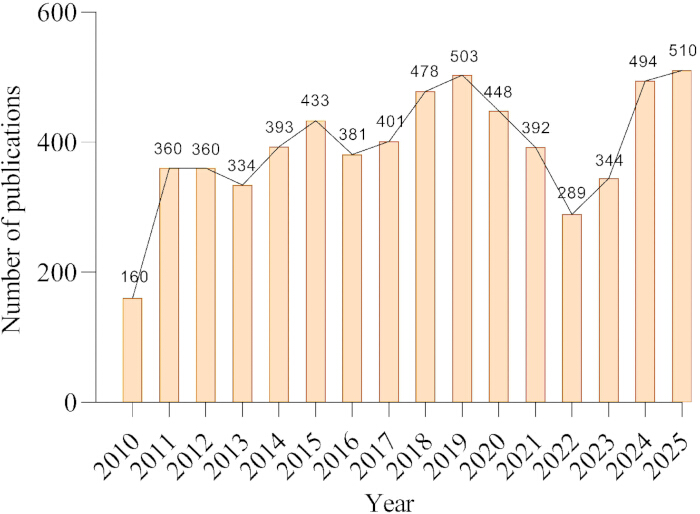
Abbildung 1. Jährliche Anzahl der Veröffentlichungen zur Krankenhaus-Audit-Forschung in China von 2010 bis 2025.
Balken- und Liniendiagramm, das die jährliche Anzahl der Veröffentlichungen zur Krankenhaus-Audit-Forschung in China von 2010 bis 2025 zeigt. Die x-Achse stellt das Veröffentlichungsjahr dar, die y-Achse die Anzahl der Veröffentlichungen. Werte über den Balken geben die jährliche Anzahl der Veröffentlichungen an. Bitte klicken Sie hier, um eine größere Version dieser Abbildung anzusehen.
Autorenanalyse
Für die Koautorenschaftsnetzwerkanalyse wurden Autoren mit mindestens sieben Publikationen ausgewählt. Von den identifizierten 6.011 Autoren erfüllten 33 die Einschlusskriterien. Das Koautorenschaftsnetzwerk ist in Abbildung 2 dargestellt. Insgesamt wurden 24 Koautorenschaftscluster identifiziert. Ciyao Zhao wies die höchste Anzahl an Publikationen auf. Hui Ang war mit Ciyao Zhao verbunden, was auf eine Zusammenarbeit zwischen den beiden Autoren hinweist. Das Autorennetzwerk hatte eine Dichte von 0,045 und durchschnittlich 1,45 Koautoren pro Autor. Zudem waren 39 % der Autoren isolierte Knoten, was auf eine begrenzte Zusammenarbeit zwischen den Forschungsteams in diesem Bereich hindeutet.
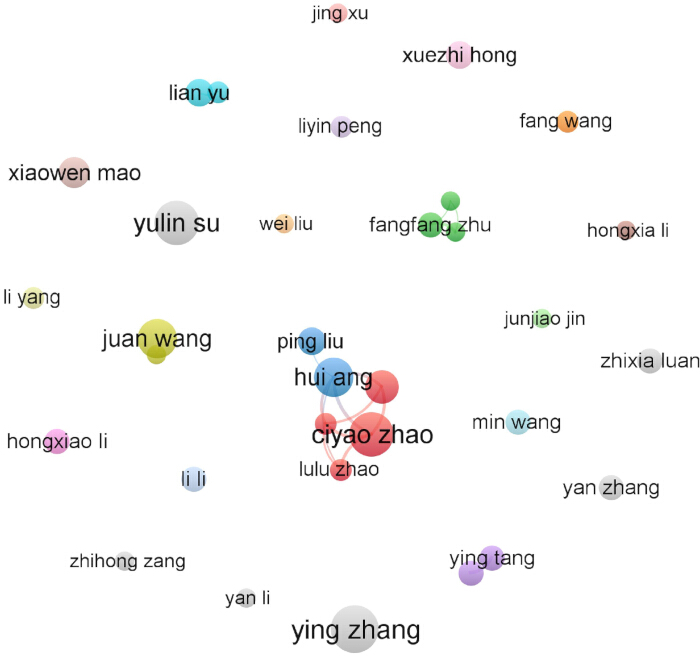
Abbildung 2. Koautorenschaftsnetzwerk von Autorinnen und Autoren mit sieben oder mehr Publikationen.
Koautorenschaftsnetzwerk von Autorinnen und Autoren mit sieben oder mehr Publikationen im Bereich Krankenhaus-Audit-Forschung. Jeder Knoten repräsentiert eine Autorin bzw. einen Autor, wobei die Knotengröße proportional zur Anzahl der Publikationen ist. Linien, die Knoten verbinden, zeigen Koautorenschaftsbeziehungen an, und kürzere Abstände zwischen Knoten spiegeln eine stärkere Verwandtschaft zwischen den Autorinnen und Autoren wider. Unterschiedliche Knotenfarben repräsentieren unterschiedliche Kollaborationscluster. Bitte klicken Sie hier, um eine größere Version dieser Abbildung anzusehen.
Schlüsselwortanalyse
Die 25 häufigsten Schlüsselwörter in der Forschung zu Krankenhausaudits sind in Tabelle 1 dargestellt. Das häufigste Schlüsselwort war „Hospital“ mit 1.690 Publikationen (26,91 %), gefolgt von „Public Hospital“ (21,64 %) und „Internal Audit“ (19,73 %). Weitere hervorstechende Schlüsselwörter waren „Internal Control“ (16,86 %), „Financial Management“ (6,69 %) und „Issues“ (6,00 %). Auch Begriffe wie „Countermeasures“ (5,96 %) und „Audit“ (4,32 %) traten häufig auf. Zudem entfielen 2,28 % der Publikationen auf das Schlüsselwort „Management“, während „China's new round of health system reform“ in 2,02 % der Publikationen vorkam.
| Rang | Stichwort | Publikationen, n | Anteil (%) |
| 1 | Krankenhaus | 1690 | 26,91 |
| 2 | Öffentliches Krankenhaus | 1359 | 21,64 |
| 3 | Interne Revision | 1239 | 19,73 |
| 4 | Interne Kontrolle | 1059 | 16,86 |
| 5 | Finanzmanagement | 420 | 6,69 |
| 6 | Probleme | 377 | 6 |
| 7 | Gegenmaßnahmen | 374 | 5,96 |
| 8 | Revision | 271 | 4,32 |
| 9 | Management | 143 | 2,28 |
| 10 | Chinas neue Runde der Gesundheitssystemreform | 127 | 2,02 |
| 11 | Krankenhausmanagement | 125 | 1,99 |
| 12 | Maßnahmen | 125 | 1,99 |
| 13 | Krankenhausfinanzen | 110 | 1,75 |
| 14 | Interne Revision im Krankenhaus | 103 | 1,64 |
| 15 | Digitalisierung | 93 | 1,48 |
| 16 | Risikomanagement | 91 | 1,45 |
| 17 | Finanzen | 84 | 1,34 |
| 18 | Finanzielles Risiko | 83 | 1,32 |
| 19 | Finanzmanagement im Krankenhaus | 73 | 1,16 |
| 20 | Risiko | 67 | 1,07 |
| 21 | Aktueller Stand | 66 | 1,05 |
| 22 | Interne Finanzkontrolle | 64 | 1,02 |
| 23 | Strategie | 61 | 0,97 |
| 24 | Empfehlungen | 60 | 0,96 |
| 25 | Finanzbuchhaltung | 60 | 0,96 |
Tabelle 1: Die 25 am häufigsten vorkommenden Stichwörter in der Forschung zu Krankenhausaudits.
Die Tabelle listet die 25 am häufigsten vorkommenden Stichwörter auf, die in den erfassten Publikationen identifiziert wurden, sortiert nach der Häufigkeit der Publikationen. Die Spalte Publikationen, n gibt die Anzahl der Publikationen an, in denen jedes Stichwort erschien, und die Spalte Anteil (%) zeigt den Anteil der erfassten Publikationen an, die jedes Stichwort enthalten.
Forschungsschwerpunkte und zukünftige Trends
Das Netzwerk der Stichwort-Clustern ist in Abbildung 3 dargestellt. Es wurden 15 Stichwort-Cluster identifiziert, die die wichtigsten Forschungsschwerpunkte im Bereich der Krankenhausprüfung repräsentieren. Die Cluster umfassen ein breites Spektrum an Themen, darunter zentrale Themen wie „Audit“ (Cluster #1), „Interne Revision“ (Cluster #5) und „Öffentliche Krankenhäuser“ (Cluster #2), die eng mit den Kernkonzepten der Krankenhausrevision verbunden sind. Weitere bedeutende Cluster beinhalten „Krankenhausfinanzen“ (Cluster #6), „Finanzmanagement“ (Cluster #10) und „Interne Kontrollen“ (Cluster #7), wodurch die finanziellen und operativen Aspekte der Krankenhausrevision abgebildet werden. Zusätzliche Cluster sind „Cybersicherheit“ (Cluster #3), „Risikomanagement“ (Cluster #12), „Krankenhausmanagement“ (Cluster #11), „Probleme“ (Cluster #4) und „Empfehlungen“ (Cluster #13). Zur Bewertung der Zuverlässigkeit der Clustering-Struktur wurden zwei quantitative Kennzahlen untersucht: Modularity Q und Mean Silhouette S. Der Modularity-Q-Wert betrug 0,7856 und weist auf eine signifikante Community-Struktur innerhalb des Netzwerks hin. Der Mean-Silhouette-S-Wert lag bei 0,9124 und deutet auf eine hohe Cluster-Homogenität hin, was die Zuverlässigkeit der Clustering-Ergebnisse unterstützt.
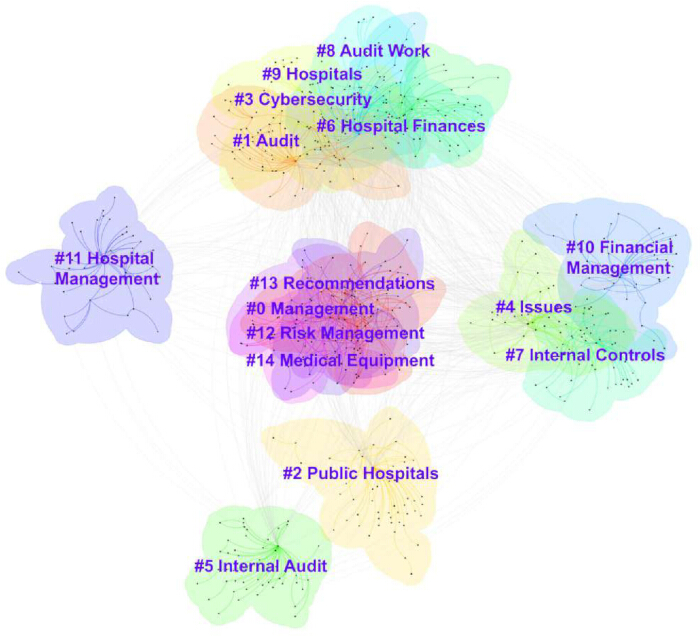
Abbildung 3. Schlüsselwort-Ko-Occurrence-Cluster in der Forschung zur Krankenhausrevision.
Netzwerk der Schlüsselwort-Ko-Occurrence, das thematische Cluster in der Forschung zur Krankenhausrevision zeigt. Jeder Knoten repräsentiert ein Schlüsselwort, wobei die Knotengröße proportional zur Häufigkeit des Vorkommens ist. Verbindungen zwischen Knoten zeigen Beziehungen der gemeinsamen Verwendung von Schlüsselwörtern an, und kürzere Abstände zwischen Knoten deuten auf eine stärkere inhaltliche Verwandtschaft hin. Unterschiedliche Farben repräsentieren verschiedene Schlüsselwortcluster, und repräsentative Cluster-Bezeichnungen sind innerhalb jedes Clusters angegeben. Bitte klicken Sie hier, um eine größere Version dieser Abbildung anzusehen.
Die 25 wichtigsten Schlüsselwörter mit den stärksten Zitierungsanstiegen sind in Abbildung 4 dargestellt. Die Forschung zum Krankenhaus-Audit über den Untersuchungszeitraum lässt sich grob in drei Phasen unterteilen. In der ersten Phase (2010–2015) umfassten die wichtigsten ansteigenden Schlüsselwörter „Management“, „Kostenrechnung“ und „Krankenhausrechnung“, was einen frühen Schwerpunkt auf administratives und finanzielles Management bei Krankenhaus-Audits widerspiegelt. In der zweiten Phase (2016–2020) tauchten Schlüsselwörter im Zusammenhang mit operativen und systemischen Veränderungen auf, darunter „Operatives Management“, „Cybersicherheit“ und „Neue Gesundheitsreform“. In der dritten Phase (2021–2025) gehörten zu den ansteigenden Schlüsselwörtern „Risikoprävention und -kontrolle“, „Vertragsmanagement“ und „Audit-Korrekturen“, wobei zunehmend Aufmerksamkeit der digitalen Transformation, Big Data und der Cybersicherheit gilt.
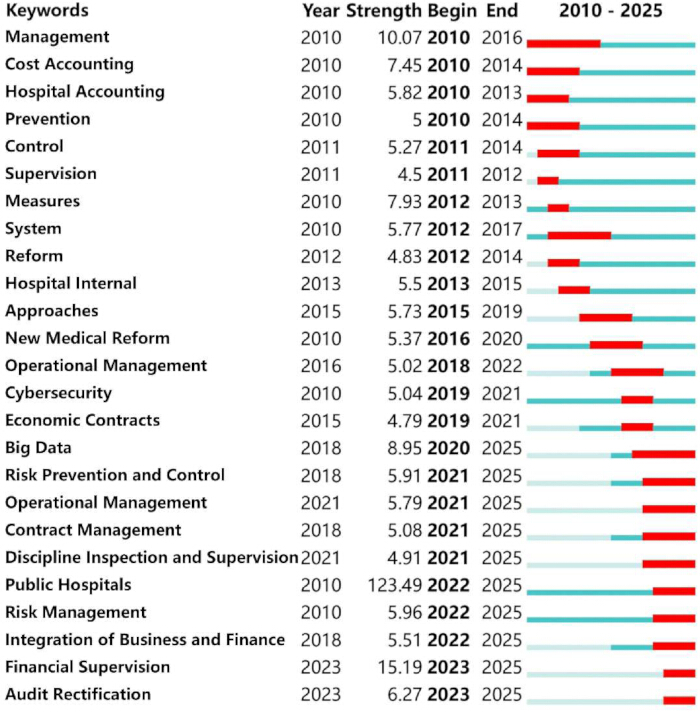
Abbildung 4. Die 25 wichtigsten Schlüsselwörter mit den stärksten Zitierungsanstiegen von 2010 bis 2025.
Zeitachse, die die 25 Schlüsselwörter mit den stärksten Zitierungsanstiegen zeigt, die im Untersuchungszeitraum von 2010 bis 2025 identifiziert wurden. Die Spalten geben das Schlüsselwort, das Jahr des ersten Auftretens (Jahr), die Stärke des Anstiegs (Stärke) sowie die Anfangs- (Beginn) und Endjahre (Ende) der jeweiligen Zitierungsanstiege an. Die hellblauen Balken stellen den gesamten Untersuchungszeitraum dar, die roten Balken zeigen die Zeiträume, in denen Zitierungsanstiege auftraten. Bitte klicken Sie hier, um eine größere Version dieser Abbildung anzusehen.
Datenverfügbarkeit:
Die Rohdaten und ergänzenden Materialien, die in dieser Studie verwendet wurden, sind öffentlich über das Zenodo-Repository verfügbar unter: https://sandbox.zenodo.org/records/512198.
Diskussion
In den letzten Jahren hat die Forschung zu Krankenhausaudits in China erheblich zugenommen. Die Trends, Forschungsschwerpunkte und aufkommenden Entwicklungen in diesem Bereich wurden jedoch bisher nicht umfassend beschrieben. Diese Studie konzentrierte sich auf den Zeitraum von Januar 2010 bis Dezember 2025, um die Publikationsmerkmale der forschungsbezogenen Literatur zu Krankenhausaudits zu untersuchen. Die Ergebnisse zeigten, dass die Forschung zu Krankenhausaudits in China in den letzten 15 Jahren auf Schlüsselthemen wie Internes Audit, Finanzmanagement, Cybersicherheit, medizinische Geräte, Risikomanagement und Empfehlungen fokussiert war. Darüber hinaus deuten die Ergebnisse darauf hin, dass die Forschung zu Krankenhausaudits in China zunehmend Big Data, Risikoprävention und -kontrolle, Betriebsmanagement, Vertragsmanagement, Finanz- und Rechnungsprüfung sowie Audit-Korrekturen in den Blick nimmt. Die Anzahl der Publikationen zum Thema Krankenhausaudit zeigte von 2010 bis 2025 insgesamt einen Aufwärtstrend. Nach 2019 wurde jedoch zwischen 2019 und 2022 ein Rückgang der Publikationsleistung beobachtet. Dieser Rückgang fiel mit der Zeit der COVID-19-Pandemie in China zusammen. Die Pandemie begann Ende 2019 in China, und die Kontrollmaßnahmen wurden erst Ende 2022 vollständig aufgehoben9. Da die vorliegende bibliometrische Analyse keine Faktoren untersuchte, die die Publikationsproduktivität beeinflussen, bedürfen die Ursachen dieses Rückgangs weiterer Untersuchungen.
Das interne Audit entwickelte sich zu einem der bedeutendsten Forschungsthemen, die durch die Schlüsselwort-Ko-Okurrenz-Analyse identifiziert wurden, was auf eine anhaltende wissenschaftliche Aufmerksamkeit für dieses Thema in der Forschung zu Krankenhausaudits hinweist. Frühere Studien haben das interne Audit in Krankenhäusern hauptsächlich im Kontext der finanziellen Compliance-Prüfung und der operativen Prüfung diskutiert. Untersuchungen zeigen, dass interne Prüfer in Krankenhäusern den Großteil ihrer Zeit auf diese beiden Bereiche verwenden, was den Funktionen des internen Audits in anderen Branchen ähnelt10. Die Funktion des internen Audits wurde als Einflussfaktor auf die nachhaltige Entwicklung und die finanzielle Leistung einer Institution beschrieben11. Mit dem Fortschritt der medizinischen Informatisierung und Vernetzung sind Cybersicherheitsfragen zunehmend in den Vordergrund gerückt12. Krankenhäuser mit niedrigeren Bewertungen in Bezug auf Cybersicherheit weisen eine signifikant höhere Wahrscheinlichkeit von Datenpannen auf, wobei die jährliche Wahrscheinlichkeit von Datenpannen zwischen 14 % und 33 % liegt. Frühere Studien berichten, dass externe Bewertungen effektiv das Risiko tatsächlicher Sicherheitsvorfälle vorhersagen können13. Diese Ergebnisse verdeutlichen die wachsende Aufmerksamkeit für Cybersicherheitsrisiken und den Informationsschutz innerhalb von Gesundheitseinrichtungen13. Darüber hinaus wurden das Management medizinischer Geräte und die Risikosteuerung als wichtige Themen in der Forschung zu Krankenhausaudits identifiziert. Die häufige Erwähnung dieser Themen deutet auf ein anhaltendes akademisches Interesse an der Vermögensverwaltung und der operativen Überwachung in Krankenhäusern hin. Frühere Studien schlagen vor, Geräte basierend auf ihrem Wert in Haupt- und Nebenkategorien einzuteilen, um eine priorisierte Planung und Rangfolge der Hauptgeräte zu ermöglichen, die angeblich 80 % des gesamten Vermögenswerts ausmachen14. Dieser Ansatz bildet die Grundlage für die Aktualisierung und Beschaffung von Geräten in den folgenden fünf Jahren14. Eine solche Klassifizierungsstrategie könnte helfen, die Ressourcenallokation zu optimieren und gleichzeitig Daten zur Unterstützung von Investitionsentscheidungen bereitzustellen.
Insgesamt spiegeln die identifizierten Forschungsthemen unterschiedliche, jedoch verwandte Dimensionen der Krankenhausprüfung wider. Die interne Revision und das Finanzmanagement befassen sich hauptsächlich mit der Unternehmensführung und der Verantwortlichkeit für Ressourcen, während Cybersicherheit und das Management medizinischer Geräte auf die Prüfung von Informationssystemen und physischen Vermögenswerten ausgerichtet sind. Die Risikoprävention und -kontrolle fungiert als Querschnittsthema, das mit mehreren Audit-Bereichen verknüpft ist. Das gemeinsame Auftreten dieser Themen deutet darauf hin, dass die Forschung zum Krankenhausaudit schrittweise von der traditionellen finanziellen Überwachung hin zu umfassenderen operativen und risikoorientierten Managementfragen erweitert wurde. Diese Erkenntnisse können für Krankenhausmanager und politische Entscheidungsträger eine nützliche Orientierungshilfe darstellen, wenn es darum geht, Prioritäten für die Verbesserung der Audit-Praxis und -führung festzulegen.
Die Schlüsselwörteranalyse zur Themenentwicklung zeigte eine zunehmende Aufmerksamkeit für thematisch mit Big Data verbundene Themen, was auf ein wachsendes wissenschaftliches Interesse an der Integration digitaler Technologien in die Forschung zur Krankenhausrevision hindeutet15. Dieser beobachtete Anstieg der Aufmerksamkeit könnte auf jüngste Reformen im Gesundheitswesen und Initiativen zur digitalen Steuerung in China zurückzuführen sein. In den letzten Jahren haben die Nationale Gesundheitskommission und andere staatliche Behörden die digitale Transformation von Gesundheitseinrichtungen durch politische Maßnahmen vorangebracht, die auf die Informatisierung von Krankenhäusern, Datensteuerung und intelligente Verwaltung abzielen. Darüber hinaus hat der politische Rahmen für die hochwertige Entwicklung öffentlicher Krankenhäuser die Bedeutung einer Stärkung der internen Kontrollsysteme, einer Verbesserung der betrieblichen Effizienz und einer Erweiterung der Risikoüberwachungskapazitäten hervorgehoben. Vor diesem Hintergrund wurden Big-Data-Technologien zunehmend in die Krankenhausrevision integriert, um Echtzeitüberwachung, Anomalieerkennung und datengestützte Entscheidungsfindung zu unterstützen. Das wachsende wissenschaftliche Interesse an Big Data spiegelt daher nicht nur technologische Fortschritte wider, sondern auch die praktischen Anforderungen im Zusammenhang mit Reformen der Gesundheitssteuerung. Zudem identifizierte die jüngste Burst-Analyse von Schlüsselwörtern Risikoprävention und -kontrolle sowie Vertragsmanagement als aufkommende Themen, was darauf hinweist, dass diese Bereiche verstärkt wissenschaftliche Aufmerksamkeit erhalten16,17. Auch die Finanz- und Rechnungsprüfung trat als aktueller Forschungsschwerpunkt hervor, was einem wachsenden wissenschaftlichen Interesse an Fragen der Finanzsteuerung in Krankenhäusern entspricht18. Des Weiteren etablierte sich die Thematik der Prüfungskorrekturen als wichtiges Forschungsfeld, was das zunehmende Interesse daran widerspiegelt, wie Prüfungsergebnisse innerhalb der Krankenhaussteuerungsprozesse behandelt werden19,20. Insgesamt deuten diese Ergebnisse darauf hin, dass Prüfungsverfahren in Krankenhäusern im Kontext der Digitalisierung und Informatisierung verstärkt wissenschaftlich untersucht werden, wie durch aktuelle Trends bei Schlüsselwörtern und neu entstehende Forschungsthemen belegt wird.
Die vorliegende Studie weist mehrere Einschränkungen auf. Erstens basierte die Analyse ausschließlich auf der CNKI-Datenbank, die eine bedeutende wissenschaftliche Quelle für Veröffentlichungen zum Thema Krankenhausaudit in China darstellt. Dadurch blieben relevante Studien, die nicht im CNKI-Repository enthalten sind, unberücksichtigt. Zudem stellt CNKI nicht für alle Publikationen vollständige Zitations-, Institutszugehörigkeits- oder Journal-Impact-Daten bereit. Folglich konnten zusätzliche bibliometrische Indikatoren, einschließlich Zitationsanalysen sowie Analysen einflussreicher Autoren, Institutionen und Zeitschriften, nicht umfassend ausgewertet werden. Dennoch bietet die vorliegende Studie einen repräsentativen Überblick über die Forschungstrends im Bereich Krankenhausaudit in China. Zweitens basierte die Suchstrategie auf vordefinierten Fachbegriffen, wodurch relevante Studien, die abweichende Terminologie verwenden, möglicherweise ausgeschlossen wurden. Schließlich konnten aufgrund von Inkonsistenzen in den von CNKI bereitgestellten Zitations-Metadaten keine Analysen zu regionalen Kooperationsnetzwerken durchgeführt werden. Diese Ergebnisse könnten für Manager und Forscher im Bereich Krankenhausaudit eine nützliche Orientierungshilfe darstellen, indem sie aufkommende Forschungstrends hervorheben und potenzielle Bereiche für zukünftige Zusammenarbeit identifizieren.
Zusammenfassend zeigen die bibliometrischen Ergebnisse, dass sich der Schwerpunkt der Forschung zu Krankenhausaudits in China von einem anfänglichen Fokus auf Finanzen und Aufsicht hin zur institutionellen Reform und in jüngerer Zeit zu Big Data und Risikoprävention entwickelt hat. Diese Veränderungen spiegeln sich in der Entwicklung der Forschungsthemen und der durch die bibliometrischen Analysen identifizierten Schlagwortmuster wider.
Offenlegungen
Interessenkonflikt:
Die Autoren erklären, dass keine konkurrierenden finanziellen Interessen bestehen.
Materialien
| Name | Unternehmen | Katalognummer | Kommentare |
|---|---|---|---|
| Datenbank China National Knowledge Infrastructure (CNKI) | China National Knowledge Infrastructure (CNKI), Peking, China | N/V | Datenbank für die Literaturrecherche und Gewinnung bibliographischer Daten. |
| Software CiteSpace (Version 6.2R6) | Chaomei Chen, Drexel University, Philadelphia, PA, USA | N/V | Software für bibliometrische Analysen und Visualisierungen. |
| Software VOSviewer (Version 1.6.17) | Zentrum für Wissenschafts- und Technologiestudien (CWTS), Universität Leiden, Leiden, Niederlande | N/V | Software für bibliometrische Analysen und Visualisierungen. |
Referenzen
- Abu-Jeyyab M, et al. The role of clinical audits in advancing quality and safety in healthcare services: a multiproject analysis from a Jordanian hospital. Cureus. 2024;16:e54764.
- Hanskamp-Sebregts M, Robben PB, Wollersheim H, Zegers M. Transparency about internal audit results to reduce the supervisory burden: a qualitative study on the preconditions of sharing audit results. Health Policy. 2020;124:216-223.
- Perlin JB, Mower L, Bushe C. A systems approach to evaluating ionizing radiation: six focus areas to improve quality, efficiency, and patient safety. J Healthc Qual. 2015;37:173-188.
- Sharma DVG, Gonzalez D. Clinical audit of the consultation-liaison psychiatric service of a metropolitan hospital. Australas Psychiatry. 2023;31:209-212.
- Zhu Y, et al. The hospital management practices in Chinese county hospitals and its association with quality of care, efficiency and finance. BMC Health Serv Res. 2021;21:449.
- Shi J, et al. Moving towards a better path? A mixed-method examination of China's reforms to remedy medical corruption from pharmaceutical firms. BMJ Open. 2018;8:e018513.
- Hassan W, Duarte AE. Bibliometric analysis: a few suggestions. Curr Probl Cardiol. 2024;49:102640.
- Li D, et al. Biochar-related studies from 1999 to 2018: a bibliometrics-based review. Environ Sci Pollut Res Int. 2020;27:2898-2908.
- Zheng L, Liu S, Lu F. Impact of the national Omicron outbreak at the end of 2022 on the future outlook of COVID-19 in China. Emerg Microbes Infect. 2023;12:2191738.
- Edwards D, Kusel J, Oxner T. Internal auditing in hospitals. Hosp Top. 2003;81:13-18.
- Khan U, Liu W. The role of internal auditing on corporate governance: its effects on economic and environmental performance. Environ Sci Pollut Res Int. 2023;30:112877-112891.
- Argaw ST, Bempong NE, Eshaya-Chauvin B, Flahault A. The state of research on cyberattacks against hospitals and available best practice recommendations: a scoping review. BMC Med Inform Decis Mak. 2019;19:10.
- Choi SJ, Johnson ME. The relationship between cybersecurity ratings and the risk of hospital data breaches. J Am Med Inform Assoc. 2021;28:2085-2092.
- Brown I, Smale A. Management of medical technology: case study of a major acute hospital. Annu Int Conf IEEE Eng Med Biol Soc. 2007;2007:1778-1781.
- Mehta N, Pandit A. Concurrence of big data analytics and healthcare: a systematic review. Int J Med Inform. 2018;114:57-65.
- Njoroge SW, Nichols JH. Risk management in the clinical laboratory. Ann Lab Med. 2014;34:274-278.
- Alexander J, Lewis BL. The financial characteristics of hospitals under for-profit and nonprofit contract management. Inquiry. 1984;21:230-242.
- Wu JS. Applying frontier approach to measure the financial efficiency of hospitals. Digit Health. 2023;9:20552076231162987.
- Hut-Mossel L, Welker G, Ahaus K, Gans R. Understanding how and why audits work: protocol for a realist review of audit programmes to improve hospital care. BMJ Open. 2017;7:e015121.
- Ogola M, et al. Audit identified modifiable factors in hospital care of newborns in low-middle income countries: a scoping review. BMC Pediatr. 2022;22:99.