Este estudio de 21 países de la OCDE (2000-2020) concluye que el Índice de Política Ambiental, las emisiones de gases de efecto invernadero y la tecnología relacionada con el medio ambiente facilitan la adopción de energías renovables, mientras que el PIB Verde la dificulta. Existe una relación causal bidireccional entre todas las variables. El ritmo de transición sigue siendo insuficiente, lo que requiere reformas políticas y impuestos sobre la contaminación.
Se requiere una suscripción a JoVE para ver este contenido. Inicie sesión o comience su prueba gratuita.
Artículo de investigación
La influencia de las políticas y tecnologías medioambientales en la transición a las energías renovables
En este artículo
Resumen
Resumen
La capacidad de energía renovable (REC) desempeña un papel central en la consecución del desarrollo sostenible y la neutralidad de carbono, pero los efectos del desempeño en políticas ecológicas, la calidad ambiental, la innovación tecnológica y el crecimiento económico verde sobre la REC siguen siendo heterogéneos entre países y etapas del desarrollo de energías renovables. Este estudio investiga los determinantes de la capacidad de energía renovable en 21 países de la OCDE entre 2000 y 2020, centrándose en el desempeño en políticas ecológicas (PEI), las emisiones de gases de efecto invernadero (GEI), la tecnología ecológica (EFT) y el PIB Verde. El marco empírico emplea el enfoque de prueba de límites de Lag Distribuido Autoregresivo (ARDL) en panel para examinar la cointegración a largo plazo, la Regresión Cuantílica del Método de Momentos (MMQR) para capturar efectos heterogéneos a lo largo de la distribución condicional de la REC, y las pruebas de causalidad de Panel Granger para determinar la dirección de las relaciones causales. La prueba de límites del Panel ARDL confirma una relación de equilibrio estable a largo plazo entre las variables (F = 7,845, p < 0,01). Los resultados de MMQR muestran que la EPI ejerce un efecto positivo y progresivamente más fuerte en los cuantiles (0,092–0,212), mientras que la EFT muestra el gradiente positivo más pronunciado (0,131–0,221) y demuestra causalidad bidireccional con REC, indicando un ciclo de refuerzo entre la innovación tecnológica y el despliegue de energías renovables. Las emisiones de GEI tienen una asociación positiva modesta con la REC (0,048–0,082), pero no causan REC de forma unidireccional; en cambio, una mayor capacidad de energía renovable reduce significativamente las emisiones. El PIB verde presenta consistentemente un efecto negativo sobre la REC (−0,348 a −0,138), aunque este efecto se debilita a los cuantiles de mayor capacidad de energía renovable, lo que sugiere un ajuste transicional durante el cambio hacia una economía más verde. Estos hallazgos indican que los efectos de la política medioambiental, la innovación tecnológica, las emisiones y el rendimiento económico verde dependen de cada etapa, lo que pone de manifiesto la necesidad de marcos políticos específicos para cada despliegue, inversión sostenida en investigación y desarrollo verde, y instrumentos políticos complementarios para mitigar los costes de ajuste a corto plazo mientras se acelera la transición a las energías renovables.
Introducción
El aumento de la demanda energética global ha intensificado la necesidad de una transición rápida hacia fuentes de energía limpias. Aunque las energías renovables representaron aproximadamente el 30% en el crecimiento de la oferta de energía solar, los combustibles fósiles siguen dominando la demanda incremental de energía, lo que resulta en la continua acumulación de emisiones de dióxido de carbono (CO2) y amenaza el cumplimiento de los objetivos del Acuerdode París 1. Una comprensión sistemática de las tendencias de inversión en energía sostenible, ilustrada a través del mapeo científico y el metaanálisis presentados en Financiando el Futuro: Perspectivas sobre Inversiones en Energía Sostenible, pone de manifiesto la convergencia de las transformaciones políticas, financieras y tecnológicas que ocurrieron en las economías de la OCDE entre 2000 y 20202. Este periodo de veinte años, que abarca 21 países de la OCDE, ofrece un entorno ideal para evaluar los determinantes a largo plazo del despliegue de energíasrenovables 3. La transición a las energías renovables depende de la interacción efectiva entre la gobernanza ambiental, la inversión financiera y la innovacióntecnológica 4. Una revisión sistemática reciente identificó factores económicos y de política como los principales motores de la expansión de las energías renovables. Los análisis umbral de países de la OCDE demostraron además que la rigurosidad de las políticas medioambientales promueve el despliegue de energías renovables solo después de superar un umbralcrítico 5, mientras que la difusión de tecnologías ecológicas requiere inversión sostenida antes de que se obtengan beneficiossignificativos 6. Además, análisis dinámicos de regresión cuantilística en panel en 77 países han demostrado que las tecnologías ecológicas favorecen significativamente el consumo de energía renovable, especialmente en economías endesarrollo 7.
A pesar de estos avances, persisten varias lagunas importantes en la investigación. Los estudios existentes suelen examinar la innovación en política ambiental y tecnológica de forma aislada, pasando por alto sus posibles sinergias en el despliegue de energías renovables. Además, la capacidad de energía renovable (REC), utilizada en este estudio como variable dependiente, ha recibido atención limitada dentro de marcos empíricos integrados que consideran simultáneamente la política medioambiental, la innovación tecnológica, las emisiones y el rendimiento económicoverde 8. Además, el impulso hacia la adopción de energías renovables en las economías avanzadas se ha ralentizado. Las emisiones de gases de efecto invernadero (GEI) de la OCDE siguen siendo altas, mientras que la rigurosidad de las políticas climáticas aumentó solo un 1% en 2024, lo que pone de manifiesto una brecha en la implementación que justifica una investigación más profunda sobre los factores que impulsan las energías renovables en economías de altos ingresos9. En consecuencia, este estudio examina los determinantes de la capacidad energética renovable en 21 países de la OCDE entre 2000 y 2020 utilizando el Índice de Rendimiento Ecológico (PEI), las emisiones de gases de efecto invernadero (GEI), la tecnología ecológica (EFT) y el PIB Verde como variables explicativas. Tras pruebas diagnósticas preliminares, se emplea la prueba de cointegración de límites de panel ARDL para establecer relaciones de equilibrio a largo plazo, se aplica el Método de Regresión Cuantilística de Momentos (MMQR) para capturar la heterogeneidad distribucional, y se realizan pruebas de causalidad panel para determinar la dirección de las relacionescausales 10. Los resultados demuestran que la EPI y la EFT ejercen efectos positivos significativos solo más allá de umbrales específicos, mientras que la influencia del PIB Verde varía a lo largo de la distribución condicional de la capacidad de energía renovable, lo que subraya la importancia de una política ambiental coordinada, la innovación tecnológica y las estrategiaseconómicas 11. Al modelar explícitamente los efectos conjuntos del desempeño de la política ambiental y el desarrollo tecnológico a lo largo de diferentes niveles de capacidad de energía renovable, este estudio proporciona evidencia más matizada para apoyar la formulación de políticas de energías renovables.
Los determinantes de la transición a las energías renovables han sido ampliamente investigados; sin embargo, la comprensión sigue limitada por perspectivas teóricas fragmentadas y análisis empíricos predominantemente descriptivos en lugar deintegrativos 12. En particular, los principales motores del despliegue de energías renovables, incluyendo el desempeño en políticas medioambientales, la tecnología ecológica, las emisiones de gases de efecto invernadero y la producción económica ajustada al verde, rara vez se han examinado dentro de un marco analítico unificado que considere la interconexión de los mercados financieros y la digitalización de las finanzasverdes 13.
El desempeño en políticas medioambientales, comúnmente medido mediante indicadores compuestos como el Índice de Desempeño Ecológico (EPI), ocupa una posición central en la literatura sobre energíasrenovables 14. Estudios tempranos demostraron que las regulaciones medioambientales bien diseñadas reducen la incertidumbre de inversión y proporcionan señales de mercado predecibles que fomentan la inversión baja en carbono15. Estudios panelados más recientes de países de la OCDE que emplearon estimadores de efectos fijos y de sistemas generalizados de momentos, informaron que un aumento de una unidad en la rigurosidad de la política ambiental se asocia con un incremento del 0,34% en la generación de electricidadrenovable 16. No obstante, una evaluación crítica de esta literatura indica que los efectos positivos de la rigurosidad de las políticas disminuyen en niveles muy altos debido a la fatigaregulatoria 17. Además, el enfoque exclusivo en las economías de altos ingresos limita la validez externa de estos hallazgos. Un metaanálisis exhaustivo de 89 estudios empíricos concluyó que los instrumentos de política basados en el mercado, incluidos los impuestos al carbono y los sistemas de comercio de emisiones, superan consistentemente a las regulaciones de mando y control en la promoción de la capacidad de energíarenovable 18. Aunque este metaanálisis sintetizó evidencia de diversas regiones geográficas y enfoques metodológicos, los autores enfatizaron que la efectividad de las políticas sigue siendo sustancialmente mayor en países con mayor capacidad institucional, lo que pone de manifiesto una importante brecha geográfica en la literatura19. Además, los estudios orientados a políticas suelen tratar los mercados de energías renovables como independientes de los sistemas financieros más amplios, pasando por alto la posibilidad de que los desbordamientos financieros entre mercados puedan fortalecer o debilitar la eficacia de las políticas20.
Un segundo cuerpo de literatura identifica la tecnología ecológica (EFT) como un catalizador principal para reducir los costes de las energías renovables y acelerar la difusión tecnológica. La evidencia empírica basada en datos de patentes de 25 países europeos demostró que un aumento del 10% en las solicitudes de patente relacionadas con el medio ambiente redujo el coste nivelado de los sistemas solares fotovoltaicos en un 1,8% y de la energía eólica terrestre en un 2,3%. Aunque estos estudios emplean métodos econométricos rigurosos, se basan principalmente en indicadores convencionales de innovación y no tienen en cuenta la creciente importancia de las finanzas verdes digitales y la tecnología financiera (FinTech) para facilitar la inversión climática22. Evidencias recientes de las economías emergentes de la Organización de Cooperación Islámica (OCI) indican que los servicios financieros digitales refuerzan las políticas medioambientales al reducir los costes de transacción y ampliar el acceso a financiación verde23. En consecuencia, medir la EFT únicamente a través de la actividad de patentes puede subestimar las interacciones entre la política medioambiental y los mecanismos financieros habilitadospor tecnología 24. Además, los estudios sobre difusión tecnológica reportan efectos transfronterizos sustanciales de desbordamiento, con innovaciones originadas en Alemania y Dinamarca que contribuyen de manera significativa al despliegue global de energíaeólica. Sin embargo, estas investigaciones rara vez consideran cómo el contagio financiero en los mercados de energía limpia influye en la difusión de tecnología ecológica. Evidencias recientes sobre la interconexión dinámica entre los mercados financieros verdes, de energía limpia y sostenibles demuestran importantes desbordamientos de volatilidad, lo que sugiere que los choques que afectan a un segmento del sistema financiero verde pueden influir rápidamente en la inversión en energíasrenovables 26. Por tanto, interpretar la EFT exclusivamente como un indicador nacional basado en patentes pasa por alto el entorno financiero más amplio en el que la difusión tecnológica ocurrecada vez más 27.
La relación entre las emisiones de gases de efecto invernadero (GEI) y el despliegue de energías renovables sigue siendo controvertida. Según la hipótesis de la "presión política", el aumento de las emisiones estimula la demanda pública de políticas de descarbonización más estrictas y un aumento de la inversión en energías renovables. Un análisis de panel con retraso cruzado de 34 países de la OCDE apoya esta hipótesis, demostrando que un aumento de una desviación estándar en las emisiones per cápita de GEI predice un incremento posterior de 0,21 desviaciones estándar en la inversión en energías renovables tras dosaños 28. Sin embargo, estos hallazgos se basan exclusivamente en economías avanzadas con una calidad institucional relativamente fuerte, lo que limita su aplicabilidad a países en desarrollo intensivos en carbono. Evidencias alternativas sugieren una relación no lineal en la que los poderosos intereses en combustibles fósiles limitan cada vez más las políticas de energías renovables una vez que las emisiones superan un umbral críticode 29. Análisis de regresión umbral utilizando datos de 60 países identificaron una relación en forma de U invertida, con el punto de inflexión variable según la calidad institucional y la dependencia de los recursosnaturales 30. Es importante destacar que estos estudios generalmente pasan por alto la influencia moderadora de la interconexión de los mercados financieros. Durante periodos de aumento de emisiones, el sentimiento negativo de los inversores puede extenderse a los mercados financieros de energía limpia, limitando la financiación de energías renovables precisamente cuando la demanda de inversión es mayor. Evidencias recientes sobre la transmisión de volatilidad entre mercados respaldan este mecanismo y sugieren que los desbordamientos financieros pueden complicar la relación positiva esperada entre las emisiones y la inversión en energíasrenovables 31,32.
El PIB verde, definido como el producto interior bruto ajustado por la degradación ambiental y el agotamiento de los recursos naturales, proporciona una medida más completa del rendimiento económico sostenible que el PIBconvencional 33. No obstante, la evidencia empírica sobre su relación con la capacidad de energía renovable sigue siendo mixta. Algunos estudios sostienen que las mejoras en el PIB Verde reducen la urgencia percibida de la inversión en energías renovables al señalar un menor daño medioambiental por unidad de producción económica34. En contraste, otras investigaciones sugieren que el crecimiento sostenido del PIB Verde refleja una transformación estructural hacia economías orientadas a los servicios y menos intensivas en energía que facilitan la integración de energíasrenovables 35. Los análisis de cointegración en panel que abarcan 40 países entre 2000 y 2018 proporcionan evidencia de asimetría temporal, revelando un efecto negativo a corto plazo del PIB verde sobre la capacidad de energía renovable, pero una relación positiva a largo plazo tras un crecimiento económico verdesostenido 36. Aunque esta evidencia se basa en amplios conjuntos de datos y largos periodos de observación, no tiene en cuenta los efectos de los choques financieros globales. Durante episodios de inestabilidad financiera, los desbordamientos de volatilidad en los mercados financieros verdes pueden debilitar la relación entre PIB Verde y capacidad energética renovable al restringir los flujos de inversión en proyectos de energías renovables, a pesar de las mejoras en el rendimientomedioambiental 37,38.
En resumen, la investigación existente ha mejorado sustancialmente nuestra comprensión de los determinantes del despliegue de energías renovables; Sin embargo, persisten lagunas importantes. Estudios previos han examinado generalmente la política medioambiental, la innovación tecnológica, las emisiones de gases de efecto invernadero y el rendimiento económico verde de forma independiente, en lugar de dentro de un marco analítico integrado. Además, la tecnología ecológica sigue midiéndose principalmente utilizando indicadores de innovación convencionales. Para abordar estas limitaciones, este estudio investiga la capacidad de energía renovable en 21 países de la OCDE durante 2000–2020 utilizando el Índice de Rendimiento Ecológico, las emisiones de gases de efecto invernadero, la tecnología ecológica y el PIB verde como variables explicativas. Al aplicar el Método de Regresión Cuantilística de Momentos, el estudio captura efectos heterogéneos en la distribución de la capacidad de energía renovable, proporcionando una comprensión más completa de los factores políticos, tecnológicos y económicos que moldean la transición a las energías renovables. La investigación futura debería incorporar indicadores FinTech y medidas de riesgo financiero para avanzar aún más en este campo.
Acceso restringido. Inicie sesión o comience una prueba gratuita para ver este contenido.
Protocolo
Filosofía de investigación y diseño
Este estudio adopta una filosofía de investigación positivista, asumiendo que los determinantes de la capacidad de energía renovable (REC) pueden examinarse objetivamente mediante análisis cuantitativo de datos en panel. Se emplea un diseño longitudinal y transversal de investigación comparativa para investigar las relaciones a largo plazo entre la capacidad de energía renovable y sus determinantes en 21 países de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) durante el periodo 2000–2020. Guiados por la Identidad Kaya, se utiliza un enfoque deductivo-analítico para desarrollar el modelo empírico y poner a prueba las relaciones hipotetizadas entre la capacidad de energía renovable, el desempeño en políticas ecológicas, las emisiones de gases de efecto invernadero (GEI), la tecnología ecológica (EFT) y el PIB verde. El marco analítico integra la recogida de datos, pruebas diagnósticas, análisis de cointegración, regresión cuantilística y análisis de causalidad en panel para garantizar la consistencia metodológica y una inferencia estadística robusta.
Recogida de datos y variables
El estudio utiliza un conjunto de datos de panel equilibrado que comprende 21 países de la OCDE observado anualmente entre 2000 y 2020, resultando en 441 observaciones país-año. Los datos se obtuvieron de bases de datos de acceso público y reconocidas internacionalmente para garantizar la transparencia y la reproducibilidad. La Tabla 1 resume las variables, unidades de medida, fuentes de datos y signos esperados. La capacidad de energía renovable (REC) se utiliza como variable dependiente y se mide como la capacidad total instalada de generación de electricidad renovable (MW). Las variables explicativas incluyen el Índice de Rendimiento Ecológico (EPI), las emisiones de gases de efecto invernadero (GEI) (toneladas equivalentes a CO₂), la tecnología ecológica (EFT), medida por solicitudes de patente relacionadas con el medio ambiente, y el PIB verde, medido como producto interior bruto ajustado por degradación ambiental y agotamiento de recursos naturales (USD constante en 2015). La capacidad de energía renovable, el IPE, las emisiones de GEI y el EFT se obtuvieron de la base de datos de Estadísticas de la OCDE, mientras que el PIB Verde se obtuvo de la base de datos del Banco Mundial. Todas las variables se transformaron en logaritmos naturales antes de la estimación para estabilizar la varianza, reducir la heteroscedasticidad y facilitar la interpretación de la elasticidad.
Marco teórico y especificación del modelo
El marco empírico se basa en la IdentidadKaya 39, que descompone las emisiones de dióxido de carbono en población, actividad económica, intensidad energética e intensidad de carbono, proporcionando así una base teórica para entender los factores que impulsan la sostenibilidad ambiental:
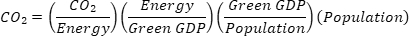 (1)
donde elCO2 representa las emisiones de dióxido de carbono; CO2/Energía denota la intensidad de carbono del consumo energético; Energía/PIB Verde representa la intensidad energética de la producción económica ajustada ambientalmente; El PIB verde/Población denota el producto interior bruto per cápita ajustado medioambientalmente; y Población representa la población total.
Las variables explicativas corresponden directamente a los componentes teóricos de la identidad de Kaya. El Índice de Desempeño Ecológico representa el desempeño en políticas medioambientales orientadas a promover sistemas energéticos más limpios. La tecnología ecológica refleja la innovación tecnológica que mejora la eficiencia energética y reduce los costes de la energía renovable. Las emisiones de gases de efecto invernadero representan una presión medioambiental para la descarbonización, mientras que el PIB Verde refleja el rendimiento económico ajustado medioambientalmente. Basado en este marco, se estima que el siguiente modelo empíricoes 39:
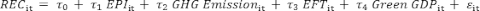 (2)
donde REC denota capacidad de energía renovable; El EPI representa el Índice de Desempeño Ecológico; GEI denota las emisiones de gases de efecto invernadero; La EFT representa tecnología ecológica; El PIB verde denota el producto interior bruto ajustado ambientalmente; i indexa países; t índices de años; τ0 es la intercepción; τ1–τ 4 son los coeficientes de regresión estimados; εes el término de error idiosincrático.
Pruebas diagnósticas
Antes de estimar los modelos empíricos, se realizó una serie de pruebas diagnósticas para evaluar las propiedades estadísticas de los datos del panel e identificar técnicas de estimación adecuadas. En primer lugar, se examinó la dependencia transversal utilizando la prueba34 de dependencia transversal (CD) de Pesaran, ya que es probable que los países de la OCDE experimenten choques comunes derivados de las condiciones económicas globales, los mercados energéticos internacionales y las políticas medioambientales coordinadas:
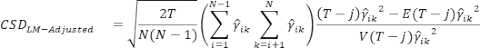 (3)
donde N denota el número de unidades de sección transversal; T denota el número de periodos de tiempo; i y k indexan las unidades de sección transversal (i ≠ k);  representa el coeficiente de correlación estimado por pares de los residuos de regresión entre las unidades de sección transversal i y k; j denota el orden de retraso; E(·) representa el valor esperado; y V(·) denota la varianza utilizada para estandarizar la estadística de prueba. En segundo lugar, la heterogeneidad de la pendiente se evaluó mediante la prueba de heterogeneidad de la pendiente de Pesaran–Yamagata para determinar si los efectos de las variables explicativas diferían entre países40:
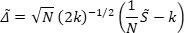 (4)
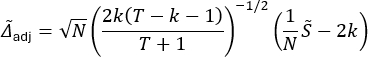 (5)
donde Δ̃adj denota la estadística de la prueba de heterogeneidad ajustada de pendiente; N representa el número de unidades de sección transversal; T denota el número de periodos de tiempo; k es el número de variables explicativas; y S̃ representa la estadística estandarizada de dispersión de la pendiente de Swamy utilizada para evaluar la heterogeneidad de parámetros entre unidades de panel. Finalmente, la estacionariedad se evaluó utilizando el test de raíz unitaria Im–Pesaran–Shin (CIPS), que acomoda tanto la dependencia de la sección transversal como los coeficientes de pendienteheterogéneos 41:
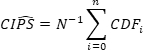 (6)
donde CIPS denota la estadística raíz de la unidad de panel Im–Pesaran–Shin Augmentada en Sección Transversal; N representa el número de unidades de sección transversal; CDFi denota la estadística de Dickey–Fuller aumentada en sección transversal para la i ésima unidad de sección transversal; y i indexa las unidades transversales individuales. Los resultados de estas pruebas diagnósticas guiaron la selección de técnicas econométricas de panel de segunda generación adecuadas para conjuntos de datos heterogéneos.
Prueba de cointegración en panel
Para determinar si existe una relación de equilibrio estable a largo plazo entre la capacidad de energías renovables, el desempeño en políticas medioambientales, las emisiones de gases de efecto invernadero, la tecnología ecológica y el PIB verde, se empleó la prueba de cointegración de límites Panel ARDL. En comparación con las pruebas convencionales de cointegración basadas en residuos, el enfoque de Westerlund acomoda dependencia de la sección transversal, coeficientes de pendiente heterogéneos y tamaños de muestra pequeños. La prueba produce cuatro estadísticas: dos estadísticas de medias de grupo (Gt y Ga) y dos estadísticas de panel (Pt yP a). El rechazo de la hipótesis nula indica la presencia de una relación de equilibrio a largo plazo entre las variables36,42:
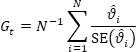 (7a)
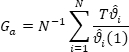 (7b)
 (7c)
 (7d)
donde Gt y G a denotan las estadísticas de la prueba de cointegración de cotas de Panel ARDL; Pt y P a denotan las estadísticas de las pruebas del panel; N representa el número de unidades de sección transversal; T denota el número de periodos de tiempo;  es el coeficiente estimado de corrección de errores para la i-ésima unidad de sección transversal;
 representa el coeficiente de corrección de errores agrupado; SE() y SE() denotan los errores estándar correspondientes; y i indexa las unidades de sección transversal individuales. La presencia de cointegración justifica estimar elasticidades a largo plazo y análisis posteriores basados en cuantiles.
Regresión cuantilística por método de momentos (MMQR)
Dado que los estimadores convencionales de panel solo proporcionan efectos medios, pueden ocultar una heterogeneidad sustancial entre países que operan en diferentes niveles de despliegue de energía renovable. Para capturar estos efectos heterogéneos, se empleó el Método de Regresión Cuantilística de Momentos (MMQR).
El MMQR estima los efectos del desempeño en políticas ecológicas, las emisiones de gases de efecto invernadero, la tecnología ecológica y el PIB verde a lo largo de múltiples cuantitos condicionales de capacidad de energía renovable, permitiendo así que la influencia de las variables explicativas varíe según la madurez del despliegue de energías renovables. El método tiene en cuenta simultáneamente los efectos fijos individuales y la heterogeneidad no observada, estimando tanto los parámetros de localización comode escala 43:
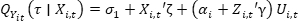 (8)
donde Qτ(Y it | Xit) denota el cuantil τ ésimo condicional de la variable dependiente; Yrepresenta la capacidad de energía renovable (REC); X denota el vector de variables explicativas (EPI, emisiones de GEI, EFT y PIB Verde); σ1 es la intercepción; ζ es el vector de parámetros de localización; αi representa el efecto fijo específico de cada país; Z denota las covariables de escala; γ es el vector de parámetros de escala; Ues el término de error; y los países y años de los índices i y t, respectivamente. El componente de escala del modelo MMQR se especifica de la siguientemanera: 43:
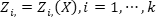 (9)
donde Zi(X) denota la función de escala de las variables explicativas; Zi representa el vector de covariables de escala; X denota el vector de variables explicativas; i indexa las unidades transversales (países); y k denota el número total de variables explicativas. Como análisis de robustez, también se estimó una regresión cuantilística convencional en panel con errores estándar bootstraped para verificar la consistencia de los hallazgos del MMQR.
Prueba de causalidad del panel
La dirección de las relaciones causales entre la capacidad de energías renovables, el desempeño de la política ecológica, las emisiones de gases de efecto invernadero, la tecnología ecológica y el PIB Verde se examinó utilizandola prueba de no causalidad 44 del panel Dumitrescu–Hurlin. Este enfoque acomoda la dependencia transversal y las estructuras de panel heterogéneas al identificar si las relaciones causales son unidireccionales o bidireccionales.
El análisis de causalidad del panel complementa los análisis de cointegración y MMQR al distinguir entre las variables que impulsan la capacidad de energía renovable y aquellas que responden a los cambios en el despliegue de energías renovables. Establecer la dirección causal proporciona evidencia adicional para informar la priorización de políticas y la secuenciación de intervenciones en energías renovables.
Todos los análisis estadísticos se realizaron utilizando software de análisis estadístico. La secuencia analítica, desde las pruebas diagnósticas y el análisis de cointegración hasta la regresión cuantilística y las pruebas de causalidad en panel, proporciona un marco coherente y reproducible para evaluar los determinantes de la capacidad de energía renovable en los países de la OCDE.
Acceso restringido. Inicie sesión o comience una prueba gratuita para ver este contenido.
Resultados
Estadísticas descriptivas
Las características distributivas de las variables del estudio se examinaron antes de la estimación econométrica. La Tabla 2 resume las estadísticas descriptivas de las variables transformadas en logarítmic en 21 países de la OCDE durante 2000–2020. La capacidad de energía renovable (REC), el índice de rendimiento ecológico (EPI), las emisiones de gases de efecto invernadero (GEI), la tecnología ecológica (EFT) y el PIB verde...
Acceso restringido. Inicie sesión o comience una prueba gratuita para ver este contenido.
Discusión
El presente estudio examinó los determinantes de la capacidad de energía renovable en 21 países de la OCDE durante 2000–2020 integrando el desempeño de la política ambiental, las emisiones de gases de efecto invernadero (GEI), la tecnología ecológica (EFT) y el PIB verde dentro de un marco de Regresión Cuantil de Métodos de Momentos (MMQR). Los hallazgos revelan una heterogeneidad sustancial en la distribución condicional de la capacidad de energía renovable, lo que indica que los efecto...
Acceso restringido. Inicie sesión o comience una prueba gratuita para ver este contenido.
Divulgaciones
Todos los autores declaran que no hay conflictos de interés.
Agradecimientos
Este trabajo cuenta con el apoyo del Proyecto de Investigación en Filosofía y Ciencias Sociales del Departamento de Educación de la Provincia de Jiangsu (2022SJYB2268).
Acceso restringido. Inicie sesión o comience una prueba gratuita para ver este contenido.
Materiales
| Nombre | Empresa | Número de catálogo | Comentarios |
|---|---|---|---|
| CIPS unit root test | StataCorp | Stata 18 | Implementado usando el comando xtcips o multipurt para la prueba de raíz unitaria de panel Im-Pesaran-Shin con sección transversal aumentada. |
| Cross-sectional dependence (CD) test | StataCorp | Stata 18 | Implementado usando el comando xtcsd para realizar la prueba CD de Pesaran. |
| Dumitrescu–Hurlin panel Granger non-causality test | StataCorp | Stata 18 | Implementado usando el comando xtgcause para análisis de causalidad de panel. |
| Eco-friendly technology (EFT) | OECD Statistics | N/A | Datos sobre solicitudes de patentes relacionadas con el medio ambiente recuperados de la base de datos de estadísticas de la OCDE (https://stats.oecd.org/). |
| Ecological Performance Index (EPI) | OECD Statistics | N/A | Datos recuperados de la base de datos de estadísticas de la OCDE (https://stats.oecd.org/). |
| EViews | IHS Global Inc. | Version 14 | Software alternativo de análisis estadístico para econometría de panel. |
| Green GDP | World Bank | N/A | Datos recuperados de la DataBank del Banco Mundial (https://databank.worldbank.org/). Específicamente, datos sobre Ahorros Netos Ajustados, que se utiliza para calcular el PIB Verde. |
| Greenhouse gas (GHG) emissions | OECD Statistics | N/A | Datos recuperados de la base de datos de estadísticas de la OCDE (https://stats.oecd.org/). |
| Method of Moments Quantile Regression (MMQR) | StataCorp | Stata 18 | Implementado usando el comando mmqreg, que debe instalarse desde el archivo de Statistical Software Components (SSC). |
| Pesaran–Yamagata slope heterogeneity test | StataCorp | Stata 18 | Implementado usando el comando xttest3 o xthetero. |
| R | R Foundation | Version 4.6.0 or higher | Alternativa de código abierto para computación estadística. |
| Renewable energy capacity (REC) | OECD Statistics | N/A | Datos recuperados de la base de datos de estadísticas de la OCDE (https://stats.oecd.org/). |
| Stata | StataCorp | Version 18 | Software principal utilizado para todos los análisis estadísticos, incluyendo pruebas de diagnóstico, cointegración, regresión cuantílica y pruebas de causalidad de panel. |
| Westerlund panel cointegration test | StataCorp | Stata 18 | Implementado usando el comando xtwest, que debe instalarse desde el SSC |
Referencias
- Hassan Q, et al. The renewable energy role in the global energy Transformations. Renewable Energy Focus. 2024 Mar 1;48:100545.
- Wang Z, et al. The transition of renewable energy and ecological sustainability through environmental policy stringency: Estimations from advanced panel estimators. Renew Energy. 2022;188:70-80.
- Zhang D, Kong Q. Green energy transition and sustainable development of energy firms: An assessment of renewable energy policy. Energy Econ. 2022;111:106060.
- Zhou X, et al. Transition to renewable energy and environmental technologies: The role of economic policy uncertainty in the top five polluted economies. J Environ Manage. 2022;313:115019.
- Ullah S, Luo R, Nadeem M, Cifuentes-Faura J. Advancing sustainable growth and energy transition in the United States through the lens of green energy innovations, natural resources and environmental policy. Resour Policy. 2023;85:103848.
- Yin HT, Wen J, Chang CP. Going green with artificial intelligence: The path of technological change toward the renewable energy transition. Oecon Copernicana. 2023;14(4):1059-1095.
- Niaz MS, Khoso AK, Talpur KR, Talpur BA. Beyond the curve: How economic complexity and pandemics reshape the energy-emissions nexus in Asia. IEEE Access. 2026;14:22946-22957.
- Rabbani MR, Kiran M. Financing the future: Insights into sustainable energy investments through scientific mapping and meta-analysis. Discov Sustain. 2025;6(1):34.
- Obrero EJ, Mohamed N. The nexus between carbon pricing, clean fuel technology, and renewable energy sources: implications for carbon emission reduction. Climate Economics and Social Impact (CESI). 2023;1(1):55-67.
- Sahoo M, Sethi N, Padilla MA. Unpacking the dynamics of information and communication technology, control of corruption, and sustainability in green development in developing economies: New evidence. Renew Energy. 2023;216:119088.
- Liu H, Zhu Q, Khoso WM, Khoso AK. Spatial pattern and the development of green finance trends in China. Renew Energy. 2023;211:370-378.
- Behera B, Sucharita S, Patra B, Sethi N. A blend of renewable and non-renewable energy consumption on economic growth in India: The role of disaggregate energy sources. Environ Sci Pollut Res. 2024;31(3):3902-3916.
- Sabbar SS. An econometric analysis of the causes of environmental degradation in developing countries. Climate Economics and Social Impact (CESI). 2023;1(1):24-38.
- Saleh HM, Hassan AI. The challenges of sustainable energy transition: A focus on renewable energy. Appl Chem Eng. 2024;7(2):2084.
- Rabbani MR, Kiran M. The nexus of FinTech, environmental sustainability, and climate change: Insights from OIC emerging economies. Sustain Futures. 2025;10:100986.
- Javed A, et al. Do green technology innovation, environmental policy, and the transition to renewable energy matter in times of ecological crises? A step toward ecological sustainability. Technol Forecast Soc Change. 2024;207:123638.
- Omri A, Jabeur SB. Climate policies and legislation for renewable energy transition: The roles of the financial sector and political institutions. Technol Forecast Soc Change. 2024;203:123347.
- Das A, Sethi N. Modelling the environmental pollution-institutional quality nexus in low- and middle-income countries: Exploring the role of financial development and educational level. Environ Dev Sustain. 2023;25(2):1492-1518.
- Ghaffar A, Sardar M. Different regions' climate vulnerability and the success of transitioning to renewable energy. Climate Economics and Social Impact (CESI). 2023;1(1):39-54.
- Liza FF, et al. Environmental technology development and renewable energy transition toward carbon-neutrality goals in G20 countries. Clean Technol Environ Policy. 2024;26(10):3369-3390.
- Ivanovski K, Marinucci N. Policy uncertainty and renewable energy: Exploring the implications for global energy transitions, energy security, and environmental risk management. Energy Res Soc Sci. 2021;82:102415.
- Jain S, Puri N, Rabbani MR. Dynamic interconnectedness and risk transmission in green, clean energy, and sustainable markets. Indian J Finance. 2025;29-48.
- Sun G, Li G, Dilanchiev A, Kazimova A. Promotion of green financing: The role of renewable energy and energy transition in China. Renew Energy. 2023;210:769-775.
- Behera P, et al. Pathways to achieve carbon neutrality in emerging economies: Catalyzing the role of renewable energy, green growth, information and communication technology, and political risk. Renew Energy. 2025;243:122514.
- Wei S, Jiandong W, Saleem H. The impact of renewable energy transition, green growth, green trade, and green innovation on environmental quality: Evidence from the top 10 green future countries. Front Environ Sci. 2023;10:1076859.
- Chen B, Xiong R, Li H, Sun Q, Yang J, et al. Pathways for sustainable energy transition. J Clean Prod. 2019;228:1564-1571.
- Jacobsson S, Lauber V. The politics and policy of energy system transformation: Explaining the German diffusion of renewable energy technology. Energy Policy. 2006;34(3):256-276.
- Esiri AE, Kwakye JM, Ekechukwu DE, Benjamin O. Public perception and policy development in the transition to renewable energy. Magna Sci Adv Res Rev. 2023;8(2):228-237.
- Pradhan P, et al. Can green growth and ecological footprint mitigation go hand in hand? The role of sectoral energy consumption, green innovation, and greenfield investment in emerging economies. Econ Change Restruct. 2025;58(2):18.
- Kilinc-Ata N, Çamkaya S. Assessing the impact of technology on the European Union clean energy transition: Evidence from the Green Energy Mix Quality Index. Int J Energy Sect Manag. 2026;20(4):1068-1087.
- Li Y, et al. Geopolitical risks and the global renewable energy transition: Implications for energy security and economic resilience. Energy Rep. 2026;15:108875.
- Li B. The role of financial markets in the energy transition: An analysis of investment trends and opportunities in renewable energy and clean technology. Environ Sci Pollut Res. 2023;30(43):97948-97964.
- Sethi L, et al. Sustainable future orientation for BRICS+ nations: Green growth, political stability, renewable energy, and technology for ecological footprint mitigation. Renew Energy. 2025;244:122701.
- Pesaran MH, Schuermann T, Weiner SM. Modeling regional interdependencies using a global error-correcting macroeconometric model. J Bus Econ Stat. 2004;22(2):129-162.
- Behera P, Sethi L, Saqib N, Sethi N. Green finance and public-private partnerships: Dynamic ARDL insights into renewable energy and air quality enhancement. Econ Change Restruct. 2026;59(1):16.
- Westerlund J. Testing for error correction in panel data. Oxf Bull Econ Stat. 2007;69(6):709-748.
- Zhang X, Feng D, Wang J, Sui A. Integrating renewable energy systems: Assessing financial innovation, renewable energy generation intensity, energy transition, and environmental regulation with renewable energy sources. Energy Strateg Rev. 2024;56:101567.
- Asante D, et al. Renewable energy technology transition among small- and medium-scale firms in Ghana. Renew Energy. 2021;178:549-559.
- Kaya Y. Impact of carbon dioxide emission control on GNP growth. Energy and Industry Subgroup, Response Strategies Working Group, Intergovernmental Panel on Climate Change (IPCC). Paris, France. 1990.
- Pesaran MH, Yamagata T. Testing slope homogeneity in large panels. J Econometrics. 2008;142(1):50-93.
- Pesaran MH. A simple panel unit root test in the presence of cross-section dependence. J Appl Econom. 2007;22(2):265-312.
- Chudik A, Pesaran MH, Shin Y. Long-run effects in large heterogeneous panel data models with cross-sectionally correlated errors. Adv Econ. 2016;36:85-135.
- Machado JAF, Silva JMC. Quantiles via moments. J Econometrics. 2019;213(1):145-173.
- Dumitrescu EI, Hurlin C. Testing for Granger non-causality in heterogeneous panels. Econ Model. 2012;29(4):1450-1460.
- Behera B, Behera P, Sucharita S, Sethi N. Mitigating ecological footprint in BRICS countries: Unveiling the role of disaggregated clean energy, green technology innovation, and political stability. Discov Sustain. 2024;5(1):165.
- Omri A, Hamza F, Alkahtani N. When do innovation and renewable energy transition drive environmental sustainability? Sustainability. 2025;17(15):6910.
- Jiang Y, Guo Y, Bashir MF, Shahbaz M. Do renewable energy, environmental regulations, and green innovation matter for China's zero-carbon transition? Evidence from green total factor productivity. J Environ Manage. 2024;352:120030.
- Behera B, et al. Fuelling the low-carbon transportation sector in emerging economies: Role of institutional quality, environmental tax, green technology innovation, and biofuel. Transp Policy. 2025;166:124-134.
- Osei A, Osei Agyemang A, Kofi Boadi P. Navigating the path to ecological sustainability in MENA's green transition: The role of renewable energy adoption and environmental regulation. Manage Environ Qual. 2025;36(6):1352-1371.
- Zhong J, Kan HY. The impact of government policy, natural resources, and ecological innovations on energy transition and environmental sustainability: Insights from China. Resour Policy. 2024;89:104531.
- Behera P, Behera B, Sethi N, Handoyo RD. What drives environmental sustainability? The role of renewable energy, green innovation, and political stability in OECD economies. Int J Sustain Dev World Ecol. 2024;31(7):761-775.
- Sethi L, Behera P, Behera B, Sethi N. Unravelling the role of renewable energy, information and communication technology, and agricultural credit for sustainable agricultural productivity in developing countries. Int J Sustain Dev World Ecol. 2024;31(7):989-1003.
Acceso restringido. Inicie sesión o comience una prueba gratuita para ver este contenido.
Reimpresiones y permisos
Este artículo ha sido publicado
Video próximamente